Pensioen in je eerste baan: wat gebeurt er automatisch en wat kun je zelf doen?
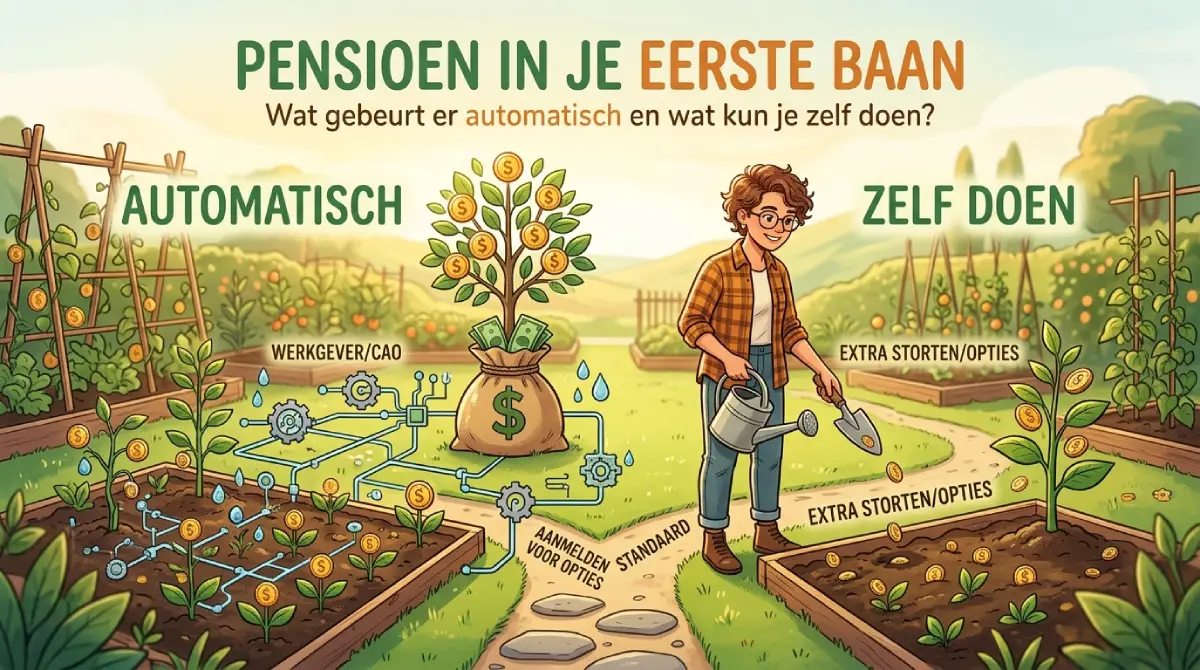
Kort antwoord: in de meeste banen bouw je vanaf je eerste werkdag automatisch pensioen op via je werkgever. Je betaalt een deel van de premie zelf, dat van je brutoloon wordt ingehouden, en je werkgever betaalt doorgaans het grootste deel. Je hoeft er meestal niets voor te doen, maar het loont om één keer te kijken wat je opbouwt, bijvoorbeeld via mijnpensioenoverzicht.nl.
In het kort
- Pensioenopbouw begint bij de meeste regelingen meteen. Sinds 1 januari 2024 mag opbouw niet meer wachten tot je 21 bent en is een wachttijd verboden (een drempelperiode van maximaal 8 weken mag nog).
- Je pensioenpremie wordt afgetrokken van je brutoloon voordat belasting wordt berekend. € 150 premie per maand kost je daardoor in ons voorbeeld ongeveer € 90 netto.
- Door de Wet toekomst pensioenen stappen alle pensioenfondsen uiterlijk op 1 januari 2028 over op een nieuw stelsel met een premie die niet meer van je leeftijd afhangt.
Pensioen lijkt ver weg als je net begint met werken. Toch is een eerste baan het moment waarop je opbouw begint, en wat je nu bouwt telt jaren mee. Het goede nieuws: je hoeft er meestal weinig voor te doen. Hieronder lees je wat er automatisch gebeurt en waar je zelf iets aan kunt doen.
Wat gebeurt er automatisch?
De meeste werkgevers hebben een pensioenregeling voor hun medewerkers, vaak bij een pensioenfonds voor jouw sector of via een verzekeraar. Als je in dienst komt, word je deelnemer en bouw je pensioen op. Je werkgever betaalt het grootste deel van de premie, jij betaalt een deel zelf. Jouw deel zie je op je loonstrook als "pensioenpremie" of "pensioenbijdrage".
Sinds 1 januari 2024 gelden twee regels die vooral voor jonge werkenden belangrijk zijn. De minimumleeftijd om mee te doen is verlaagd van 21 naar 18 jaar, en wachttijden zijn niet meer toegestaan. Een korte drempelperiode van maximaal 8 weken mag nog wel, waarna de opbouw terugwerkend ingaat vanaf je eerste werkdag (Howden). Met een uitzendbaan of tijdelijk contract bouw je dus ook gewoon op.
Wat kost pensioenpremie je echt?
Je pensioenpremie wordt van je brutoloon afgehaald, voordat er belasting over wordt berekend. Daardoor kost het je netto minder dan het bedrag dat je ziet. Een rekenvoorbeeld voor 2026: je verdient € 3.000 bruto per maand en betaalt 5% pensioenpremie, € 150. Zonder die premie zou je ongeveer € 2.612 netto overhouden, met premie ongeveer € 2.522. De premie kost je dus netto zo'n € 90 per maand, terwijl er € 150 (plus de bijdrage van je werkgever) naar je pensioen gaat.
Hoeveel premie je precies betaalt en hoe je pensioen wordt berekend, verschilt per regeling. Bij Pensioenfonds StiPP bijvoorbeeld, de regeling voor veel uitzendkrachten, is de premie in 2026 23,4% van je pensioengevend loon, waarvan 7,5% voor rekening van de werknemer (AFAS). Bij andere fondsen zijn de percentages anders.
Wat verandert er door de Wet toekomst pensioenen?
De Wet toekomst pensioenen (Wtp) vervangt de oude pensioenregelingen door een nieuw stelsel. Pensioenfondsen en verzekeraars stappen uiterlijk per 1 januari 2028 over, veel al eerder. Het doel is dat het pensioen eerlijker wordt verdeeld tussen generaties en beter past bij mensen die vaker van baan wisselen. Voor jou als starter is vooral van belang dat de premie in het nieuwe stelsel doorgaans niet meer afhangt van je leeftijd. Je bouwt dus vanaf het begin op tegen hetzelfde premiepercentage als een collega van 50. Wanneer jouw fonds overstapt en wat er dan precies verandert, hoor je van je werkgever of pensioenfonds.
Wat kun je zelf doen?
- Kijk één keer waar je staat. Op mijnpensioenoverzicht.nl zie je wat je tot nu toe hebt opgebouwd en wat je later kunt verwachten, inclusief AOW. Als je vaker van baan wisselt, zie je ook de pensioenen bij eerdere werkgevers terug.
- Weet bij welk fonds je zit. Je vindt het op je loonstrook of in je arbeidsvoorwaarden. Vraag het zo nodig aan HR.
- Houd rekening met een pensioengat. AOW plus werkpensioen is vaak minder dan je laatst verdiende loon. Hoe groot het gat is, hangt af van je inkomen en loopbaan. Lees meer in Het Pensioengat: Wat is het en hoe dicht je het?.
- Bepaal later of je wilt aanvullen. Dat kan met een lijfrente of banksparen en met de jaarruimte als je fiscaal wilt sparen voor je pensioen. Dat is in je eerste baan meestal nog niet de eerste stap: eerst zorg je voor een buffer (zie Je eerste buffer opbouwen met je eerste salaris: zo begin je). Meer over de opties vind je in Jaarruimte: De Belastingvrije Envelop voor je Pensioen, Lijfrente: wat is het en is het iets voor jou? en Banksparen: veilig vermogen opbouwen voor later.
Moet je als starter extra sparen voor je pensioen?
Voor de meeste mensen is de pensioenregeling van de werkgever de basis, en komt aanvullen pas later aan bod. Een nuttige volgorde bij je eerste salaris is: eerst je loonstrook begrijpen, dan een noodbuffer, dan eventueel beleggen voor je eigen doelen. Pensioen bouw je ondertussen al op. Wil je meer weten over wat je pensioen kan betekenen voor je inkomen later, bekijk dan de themapagina Alles over pensioen en lijfrente.
Veelgestelde vragen
Moet ik meedoen aan de pensioenregeling van mijn werkgever?
Bij veel werkgevers is deelname verplicht, zeker bij een bedrijfstakpensioenfonds. Staat het niet duidelijk in je contract, vraag het dan aan je werkgever of HR.
Bouw ik pensioen op met een tijdelijk contract of uitzendbaan?
Ja. Sinds 1 januari 2024 mag een pensioenregeling je niet meer laten wachten tot je 21 bent. Een korte drempelperiode van maximaal 8 weken is nog toegestaan, waarna de opbouw terugwerkend ingaat.
Hoeveel pensioen heb ik straks nodig?
Dat hangt af van je inkomen en levensstijl. Een vaak gebruikte vuistregel is dat je later ongeveer 70% van je laatst verdiende loon nodig hebt. Op mijnpensioenoverzicht.nl zie je wat je verwacht te krijgen.
Wanneer ga ik met pensioen?
De AOW-leeftijd stijgt mee met de levensverwachting. De overheid maakt de leeftijd vijf jaar van tevoren bekend. Voor jonge werkenden is de pensioenleeftijd dus waarschijnlijk hoger dan nu.
Wat gebeurt er met mijn pensioen als ik van baan wissel?
Je opgebouwde pensioen blijft in de regeling van je vorige werkgever staan en je bouwt vanaf je nieuwe baan verder op bij de nieuwe regeling. Via mijnpensioenoverzicht.nl zie je alles bij elkaar.
Dit artikel is algemene informatie en geen persoonlijk financieel, fiscaal of juridisch advies. Bedragen en regels gelden voor 2026, tenzij anders vermeld, en kunnen veranderen. Beleggen brengt risico met zich mee: je kunt je inleg verliezen.
Direct aan de slag
Vraag je werkgever of controleer je loonstrook welk pensioenfonds je hebt en hoeveel premie je betaalt. Maak daarna een afspraak met jezelf om eens per jaar op mijnpensioenoverzicht.nl te kijken hoe je ervoor staat.
Bronnen
- Rijksoverheid: hoeveel pensioen bouw ik op?
- Howden: de nieuwe pensioenwet, wijzigingen per 1 januari 2024
- AFAS: Wet toekomst pensioenen per 2026
Meer over dit thema: bekijk Alles over geldzaken bij je eerste baan voor alle artikelen op een rij.