sparen (21)

Een gezonde financiële tuin begint bij een stevig fundament. Sparen is de basis van je buffer en geeft je de vrijheid om later te kunnen investeren. Hier ontdek je hoe je de hoogste rente vindt (ook over de grens), hoe je slimme spaardoelen stelt en welke tools je helpen om moeiteloos je vermogen te laten groeien.

Alles over dit thema: Alles over je financiële buffer · Alles over sparen en spaarrente

Roze spaarvarken op een berg gouden munten
Photo by Braňo on Unsplash
Deef

Beleggen of aflossen: welk rendement kun je behalen? (2026)

Kort antwoord: aflossen levert een zeker rendement ter hoogte van je netto hypotheekrente. Bij een rente van 4,49% (10 jaar vast met NHG, 12 oktober 2026) en 37,56% hypotheekrenteaftrek is dat ongeveer 2,8% per jaar, zonder beursrisico. Beleggen levert op lange termijn een verwacht, maar niet gegarandeerd hoger rendement: historisch ongeveer 5,3% per jaar na inflatie voor aandelen wereldwijd, met jaren van 20% tot 40% verlies. In een rekenvoorbeeld moet beleggen gemiddeld meer dan ongeveer 3,7% bruto opleveren om na box 3-belasting aflossen te verslaan.

Naar het artikel
Deef

Box 3 uitgelegd: hoe worden je spaargeld en beleggingen belast in 2026?

Kort antwoord: in box 3 betaal je geen belasting over de koerswinst of rente die je werkelijk hebt behaald, maar over een fictief rendement op je vermogen van 1 januari. In 2026 blijft per persoon € 59.357 vrijgesteld (€ 118.714 met fiscale partner). Over het deel daarboven rekent de Belastingdienst met 1,28% (voorlopig) op spaargeld en 6,00% op beleggingen, en over dat fictieve rendement betaal je 36% belasting. Is je werkelijke rendement lager, dan mag je dat laten gelden.

Naar het artikel
Deef

Je eerste buffer opbouwen met je eerste salaris: zo begin je

Kort antwoord: begin met een noodbuffer van € 1.000 tot € 2.000 en bouw die uit naar ongeveer drie maanden vaste lasten. Zet direct na je salaris automatisch een vast bedrag over naar een aparte spaarrekening, zodat je er niet over hoeft na te denken. Heb je een tijdelijk contract of wisselende uren, richt dan op zes maanden.

Naar het artikel
Deef

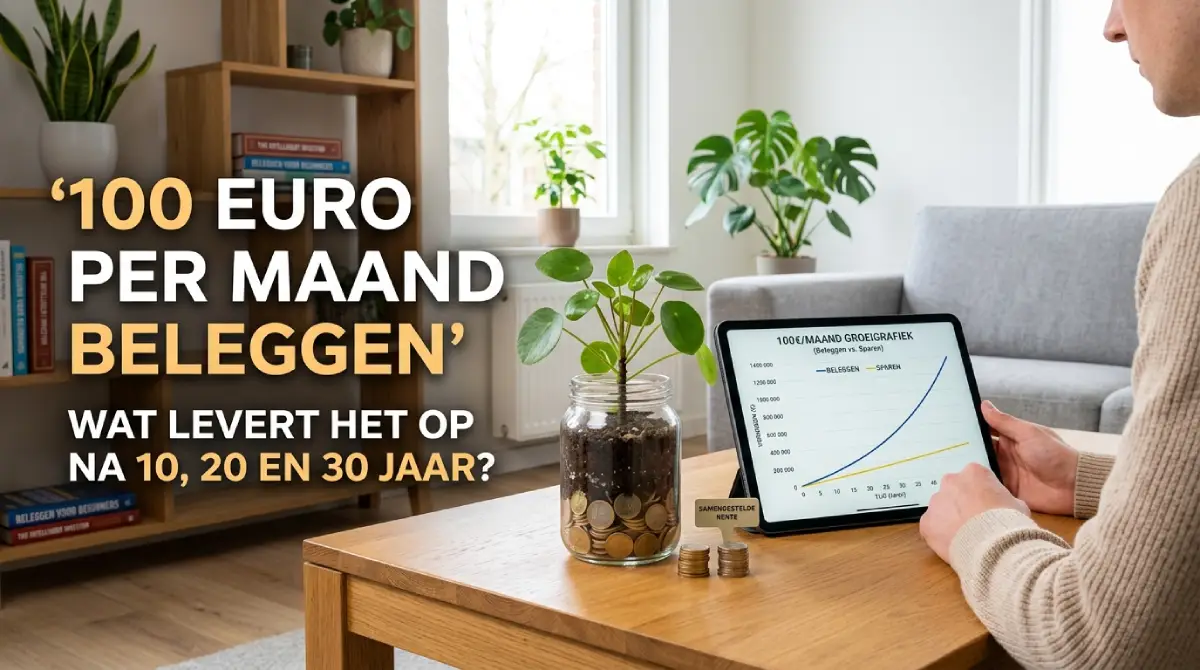
Wat levert € 100 per maand op na 10, 20 en 30 jaar?

Kort antwoord: als je elke maand € 100 opzij zet en daar gemiddeld 5% per jaar mee verdient, heb je na 10 jaar ongeveer € 15.400, na 20 jaar ongeveer € 40.600 en na 30 jaar ongeveer € 81.500. Je eigen inleg is dan € 12.000, € 24.000 en € 36.000. Het verschil is rendement over rendement. Bij 3% (een goede spaarrekening) krijg je na 30 jaar circa € 57.900, bij 7% (wat een brede aandelenindex historisch gemiddeld opleverde) circa € 116.900. Dat zijn rekenvoorbeelden, geen beloftes.

Naar het artikel
Vrouw in de supermarkt met een smartphone met een volle digitale koopzegelboekje
Deef

Koopzegels verzilveren: Laat je winst niet op de plank liggen

Bijna elke Nederlandse supermarkt biedt ze aan: koopzegels. Met een rendement dat vaak oploopt tot wel 6% (zoals bij de Albert Heijn), is het een van de veiligste en meest rendabele manieren om te "sparen". Maar er is een valkuil waar veel spaarders in trappen: het te lang laten staan van je volle boekjes.

Veel mensen kiezen ervoor om hun zegels pas aan het eind van het jaar te verzilveren, als een soort 'kerstbonus'. Hoewel dat psychologisch heel fijn voelt, is het financieel gezien niet de slimste zet. In De Geldtuin willen we dat elke euro zo hard mogelijk voor je werkt.

Naar het artikel
Drie smartphones met apps van neobanken zoals Revolut op een houten tafel
Deef

Neobanken: wat ze zijn, hoe ze werken en populaire opties in Nederland

Neobanken zijn digitale banken die bankdiensten aanbieden zonder fysieke vestigingen. In plaats daarvan verloopt alles via een mobiele app of online omgeving. Ze bieden veel van dezelfde basisfunctionaliteit als traditionele banken — zoals betaalrekeningen en kaarten — maar doen dit met een sterke focus op digitale toegankelijkheid, eenvoud en innovatie.

Naar het artikel
Bankpas en munten op een document 'Banksparen' met de tekst 'Zeker bouwen aan morgen'
Deef

Banksparen: veilig vermogen opbouwen voor later

Wie zich verdiept in pensioenaanvulling komt al snel de term banksparen tegen. Het klinkt eenvoudig – sparen bij een bank – maar in de praktijk is het een specifieke vorm van fiscaal gunstig sparen voor later.

Wat is banksparen precies? En wanneer is het een slimme keuze?

Naar het artikel
Hand stopt een munt in een roze spaarvarken
Deef

De comeback van de spaarpot!

Laten we eerlijk zijn: we doen bijna alles digitaal. We swipen, tikken en ‘tikkien’ ons een ongeluk. Maar ergens in een keukenla, onderin je rugzak of tussen de bankkussens leidt een vergeten leger aan euromunten een eenzaam bestaan.

Naar het artikel
Vrouw verzorgt planten in een moestuin met een stad op de achtergrond
Deef

Waarom Alleen Sparen Niet Meer Genoeg Is

Nederlanders staan wereldwijd bekend om hun spaarzin. Of het nu gaat om een buffer voor de wasmachine of een potje voor later: de spaarrekening is voor velen nog steeds de veilige haven. Maar wie zijn vermogen écht wil laten bloeien, merkt dat de traditionele spaarrekening eerder een wachtkamer is geworden dan een groeimachine.

Naar het artikel
Miniatuur-mijnwerkers graven tussen stapels gouden munten
Deef

Spaardeposito: Je geld slim vastzetten voor meer rendement

Heb je een bedrag op je spaarrekening staan dat je de komende tijd niet nodig hebt? Dan kan een spaardeposito een interessante manier zijn om meer uit je vermogen te halen. Terwijl de rente op een gewone spaarrekening elk moment kan veranderen, biedt een deposito zekerheid en een hogere vergoeding.

Naar het artikel
Logo van spaarplatform Raisin
Deef

Sparen over de Grens: Hogere Rente via Raisin

Blijft je spaargeld bij je huidige bank steken op een minimale rente? Veel Nederlanders laten hierdoor geld liggen. Terwijl de grote Nederlandse banken vaak voorzichtig zijn met het verhogen van de rente, bieden banken in landen als Italië, Zweden of Frankrijk vaak een veelvoud hiervan.

Raisin is het platform dat de deuren naar deze Europese spaarmarkt wagenwijd openzet.

Naar het artikel
Logo van Revolut
Deef

Revolut: Sparen met Dagelijkse Rente

Revolut is allang niet meer alleen die handige kaart voor op vakantie. De "neobank" is uitgegroeid tot een volwaardig financieel platform met een lokaal Nederlands IBAN. Een van de meest interessante functies voor de bewuste spaarder? De mogelijkheid om rente te verdienen die elke dag wordt uitgekeerd.

Naar het artikel
Logo van Trade Republic
Deef

Trade Republic: De ideale plek voor je beleggingen én je spaargeld?

Ben je op zoek naar een manier om meer uit je geld te halen, maar vind je de stap naar de beurs soms nog wat groot? Of baal je ervan dat je spaargeld op een reguliere bankrekening nauwelijks iets oplevert? In de wereld van de 'neobrokers' is Trade Republic inmiddels een gevestigde naam. En dat is niet zonder reden: het platform combineert beleggen met een zeer aantrekkelijke rente op je niet-belegde cash.

Naar het artikel