Je eerste buffer opbouwen met je eerste salaris: zo begin je
Kort antwoord: begin met een noodbuffer van € 1.000 tot € 2.000 en bouw die uit naar ongeveer drie maanden vaste lasten. Zet direct na je salaris automatisch een vast bedrag over naar een aparte spaarrekening, zodat je er niet over hoeft na te denken. Heb je een tijdelijk contract of wisselende uren, richt dan op zes maanden.
In het kort
- Fase 1: een kleine noodbuffer van € 1.000 tot € 2.000. Fase 2: drie maanden vaste lasten. Fase 3: zes maanden of meer bij een tijdelijk contract of wisselend inkomen.
- Automatisch sparen direct na je salaris werkt beter dan sparen wat er overblijft. Met € 300 per maand heb je € 1.800 na zes maanden en drie maanden vaste lasten van € 1.700 na ongeveer 17 maanden.
- Zet je buffer op een aparte spaarrekening, los van je betaalrekening, bij een bank die onder het depositogarantiestelsel valt (tot € 100.000 per bank).
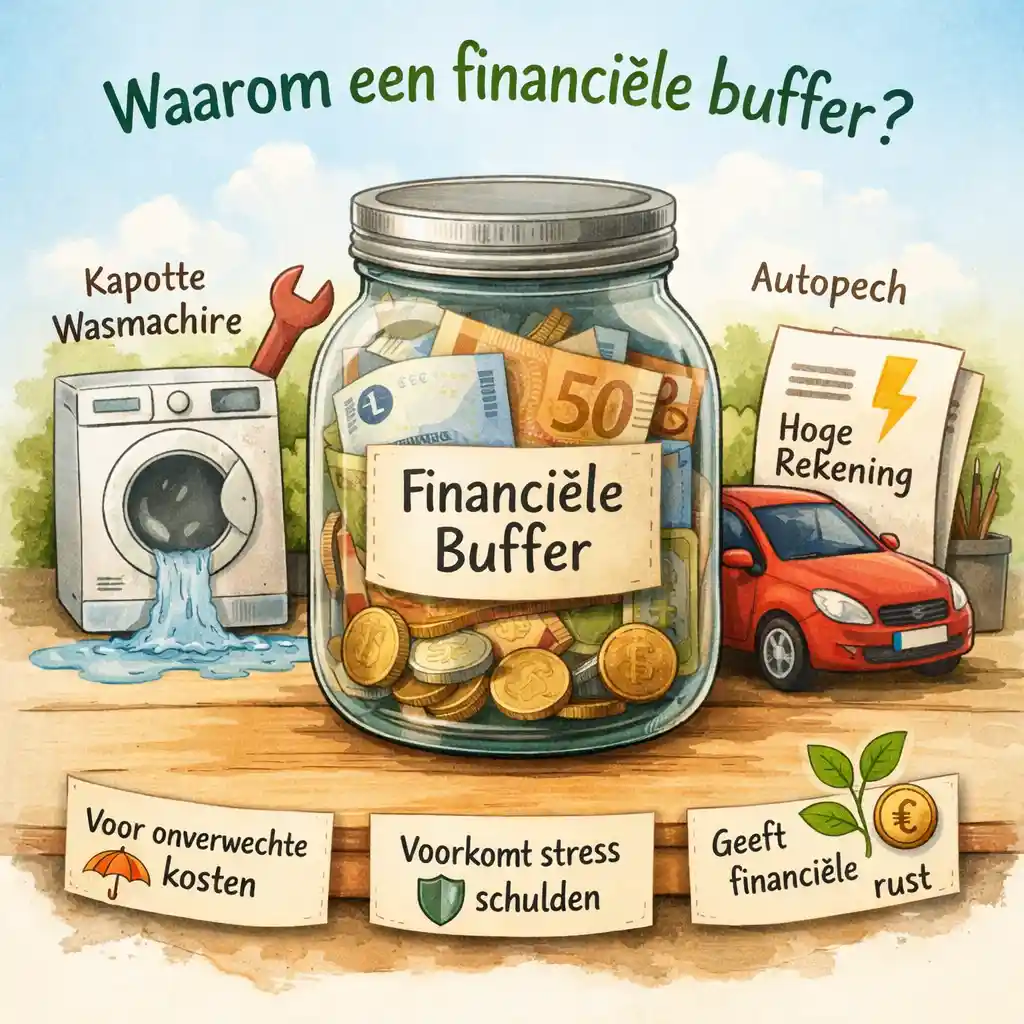
Met je eerste salaris komen ook je eerste vaste lasten: huur, zorgverzekering, abonnementen, misschien een lening of studieschuld. Een buffer zorgt ervoor dat een kapotte telefoon, een rekening van de zorgverzekeraar of een tijdelijk contract dat niet wordt verlengd geen financiële paniek veroorzaakt. Zo begin je.
Waarom een buffer juist nu zo belangrijk is
In je eerste baan heb je nog geen spaargeld opgebouwd, en vaak ook nog geen vast contract. Tegelijk heb je meer uitgaven dan voorheen. Een buffer geeft je ruimte om tegenvallers te dekken zonder rood te staan of achteraf te betalen. Veel starters hebben bovendien een zorgverzekering waarvan het eigen risico in 2026 € 385 is. Hoe je dat in je budget inbouwt, lees je in Eigen risico zorg: zo houd je er rekening mee in je budget.
Hoe groot moet je buffer zijn?
De richtlijn die we ook in Hoe bepaal je de juiste buffer voor jouw situatie? gebruiken: drie maanden vaste lasten bij een stabiel inkomen, en zes maanden of meer bij een wisselend inkomen of extra risico's. Bouw hem in drie fases op, zodat je niet het gevoel hebt dat je nooit klaar bent:
| Fase | Doel | Voor wie |
| 1. Noodbuffer | € 1.000 tot € 2.000 | Iedereen, als allereerste stap |
| 2. Basisbuffer | 3 maanden vaste lasten | Starters met een vast contract |
| 3. Ruime buffer | 6 maanden of meer | Tijdelijk contract, wisselende uren, zzp of eigen auto of woning |
Een rekenvoorbeeld: stel dat je vaste lasten € 1.700 per maand zijn (huur, energie, verzekeringen, boodschappen, vervoer, abonnementen). Drie maanden is dan € 5.100. Spaar je € 300 per maand, dan heb je je noodbuffer van € 1.800 na zes maanden en je basisbuffer na ongeveer 17 maanden. Spaar je € 200 per maand, dan duurt de basisbuffer ongeveer 26 maanden. Dat klinkt lang, maar elke maand telt, en de eerste € 1.000 haal je vaak al in het eerste halfjaar.
Hoe bouw je hem op zonder dat het pijn doet?
- Zet het bedrag direct na je salaris weg. Maak een automatische overschrijving op de dag dat je salaris binnenkomt. Hoe je dat instelt, lees je in Automatisch sparen: De 'set and forget' methode voor je Geldtuin.
- Begin klein. Past € 300 niet, begin dan met € 50 of € 100. Verhoog het bedrag bij elke salarisverhoging of als een vaste last wegvalt. Tips daarvoor vind je in Een buffer opbouwen met weinig financiële ruimte.
- Gebruik een vaste verdeling. Bijvoorbeeld de Grip op je Geldtuin: De 50/30/20-regel voor een Gezonde Groei: 20% van je netto salaris voor sparen en beleggen. Bij € 2.522 netto is dat € 504 per maand. Gebruik de eerste maanden het grootste deel daarvan voor je buffer.
- Stop onnodige uitgaven. Ruim eens op wat je niet gebruikt, zoals abonnementen. De Grote Schoonmaak: Ruim je Onnodige Abonnementen op geeft een idee.
- Stop extra geld in de buffer. Denk aan vakantiegeld, een belastingteruggave of een bonus. Een deel daarvan direct naar je buffer versnelt het enorm.
Waar zet je je buffer neer?
Op een aparte spaarrekening, los van je betaalrekening, zodat je het niet per ongeluk uitgeeft. Kies een bank die onder het depositogarantiestelsel valt: dat beschermt je tegoeden tot € 100.000 per persoon per bank. De ECB heeft de depositorente op 10 september 2026 verhoogd naar 2,50%. De beste spaarrentes lagen begin oktober rond 3%, vaak als tijdelijke actierente. Vergelijk dus wat je krijgt, maar laat een paar tienden van een procent niet de keuze bepalen. Meer over spaarrekeningen vind je in Spaarrente 2026: Laat jij geld liggen bij de grootbanken? en Waar krijgt je buffer de meeste liefde? Bunq vs. Trade Republic vs. Raisin vs. Revolut.
Tijdelijk contract of uitzendwerk: waarom je dan meer buffer wilt
Met een tijdelijk contract weet je niet zeker of je na afloop verder kunt. Een WW-uitkering is er niet vanzelfsprekend: je moet in de 36 weken voor je werkloos wordt minstens 26 weken hebben gewerkt (UWV). Ook duurt het even voor een uitkering is aangevraagd en uitbetaald, en is die lager dan je salaris. Richt je daarom bij een tijdelijk contract liever op zes maanden vaste lasten, en houd bij hoeveel weken je al hebt gewerkt.
Eerst buffer of eerst je studieschuld aflossen?
Met een DUO-schuld lijkt aflossen verstandig, maar de rente is relatief laag. Voor de meeste starters is het logisch om eerst een buffer op te bouwen en daarna pas te kijken of extra aflossen loont. In DUO-schuld in 2026: Versneld aflossen of de 'slapende reus' laten rusten? lees je de rekensom, ook als je binnen een paar jaar een huis wilt kopen.
Veelgestelde vragen
Hoeveel buffer heb ik nodig bij mijn eerste baan?
Begin met € 1.000 tot € 2.000 als noodbuffer en bouw uit naar ongeveer drie maanden vaste lasten. Bij een tijdelijk contract of wisselend inkomen is zes maanden of meer verstandiger.
Is het slim om te beleggen zonder buffer?
Meestal niet. Beleggingen kunnen tijdelijk flink dalen, en als je dan geld nodig hebt moet je misschien verkopen met verlies. Eerst een buffer, daarna beleggen met geld dat je kunt missen.
Waar zet ik mijn buffer het beste neer?
Op een aparte, makkelijk opneembare spaarrekening bij een bank die onder het depositogarantiestelsel valt. Zo ligt het niet tussen je dagelijkse uitgaven en is het toch snel beschikbaar.
Wat telt als vaste lasten?
Alles wat je elke maand moet betalen: huur of hypotheek, energie en water, verzekeringen, boodschappen, vervoer, telefoon en abonnementen, en aflossingen. Een realistische schatting is genoeg.
Wat als ik geen € 100 per maand kan sparen?
Begin dan met wat wel kan, ook € 20 of € 50, en maak het bedrag automatisch. De gewoonte is belangrijker dan het bedrag. Verhoog het zodra je salaris stijgt of een kostenpost wegvalt.
Dit artikel is algemene informatie en geen persoonlijk financieel, fiscaal of juridisch advies. Bedragen en regels gelden voor 2026, tenzij anders vermeld, en kunnen veranderen. Beleggen brengt risico met zich mee: je kunt je inleg verliezen.
Direct aan de slag
Open vandaag een aparte spaarrekening, noem hem "buffer" en stel een automatische overschrijving in op de dag dat je salaris binnenkomt. Begin met het bedrag dat nu past en verhoog het bij je eerste salarisverhoging.
Bronnen
Meer over dit thema: bekijk Alles over geldzaken bij je eerste baan voor alle artikelen op een rij.