algemeen (37)

Onder algemeen vind je de basis van gezonde geldzaken: artikelen die niet onder één specifiek onderwerp vallen, maar wel de fundering vormen voor sparen, beleggen en besparen. Denk aan het opbouwen van een buffer, het verdelen van je inkomen met de 50/30/20-regel, wat inflatie met je koopkracht doet en hoe je geldzaken regelt met je partner of bij grote gebeurtenissen zoals een scheiding of een erfenis.

Begin hier:

Alles over dit thema: Alles over geldzaken bij je eerste baan

Logo van De Geldtuin met de slogan 'Laat je geld groeien!'
Deef

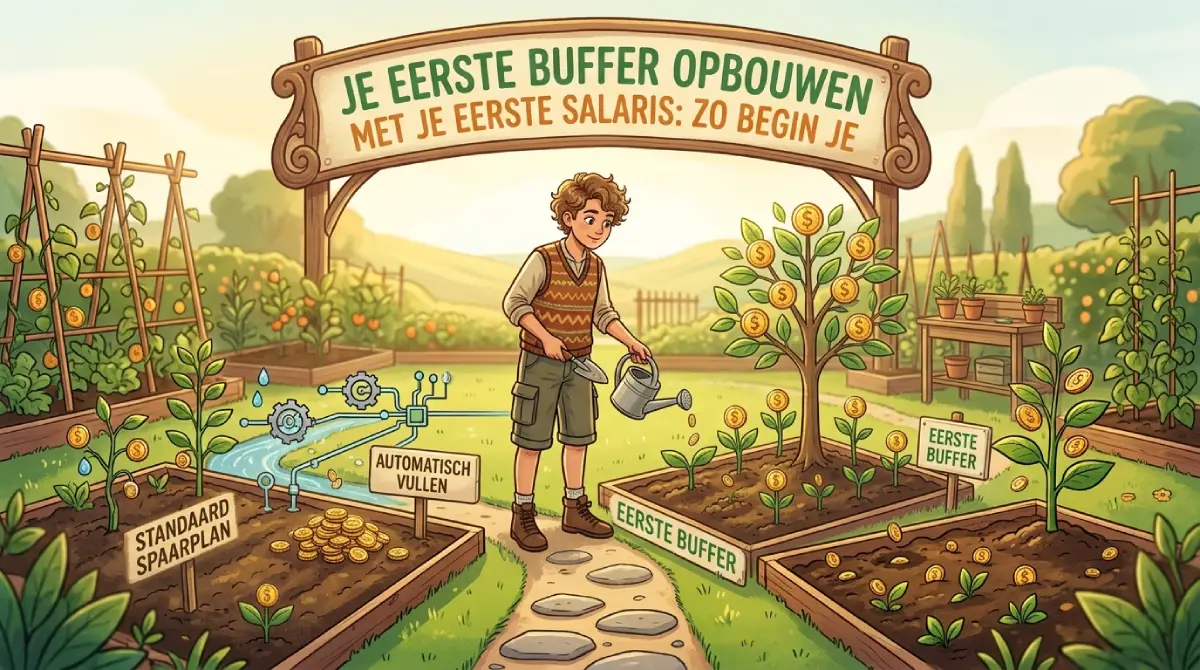
Je eerste buffer opbouwen met je eerste salaris: zo begin je

Kort antwoord: begin met een noodbuffer van € 1.000 tot € 2.000 en bouw die uit naar ongeveer drie maanden vaste lasten. Zet direct na je salaris automatisch een vast bedrag over naar een aparte spaarrekening, zodat je er niet over hoeft na te denken. Heb je een tijdelijk contract of wisselende uren, richt dan op zes maanden.

Naar het artikel
Deef

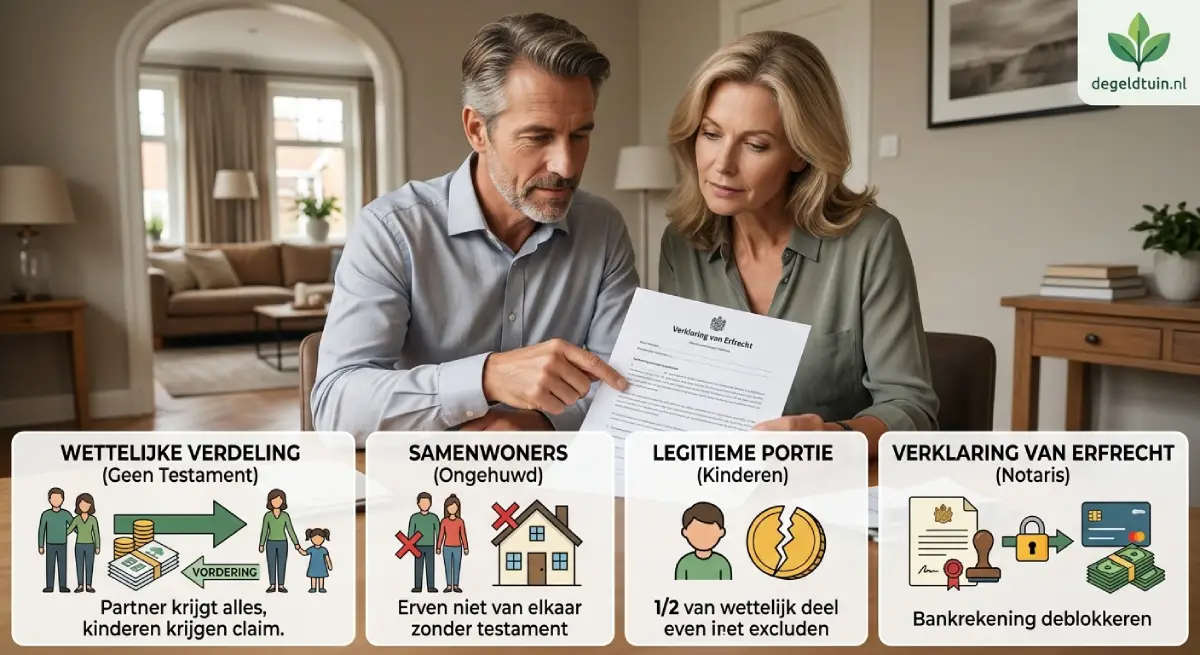
Geld erven: hoe werkt het? Wie erft wat en wat moet je regelen

Kort antwoord: wie erft, hangt af van of er een testament is en hoe je leeft. Zonder testament erft een getrouwde of geregistreerde partner samen met de kinderen volgens de wettelijke verdeling: de partner krijgt alles, de kinderen een vordering die meestal pas later opeisbaar is. Een ongehuwd samenwonende partner erft zonder testament niets. Geld uit een erfenis krijg je pas als het erfrecht is vastgesteld, vaak via een verklaring van erfrecht van de notaris.

Naar het artikel
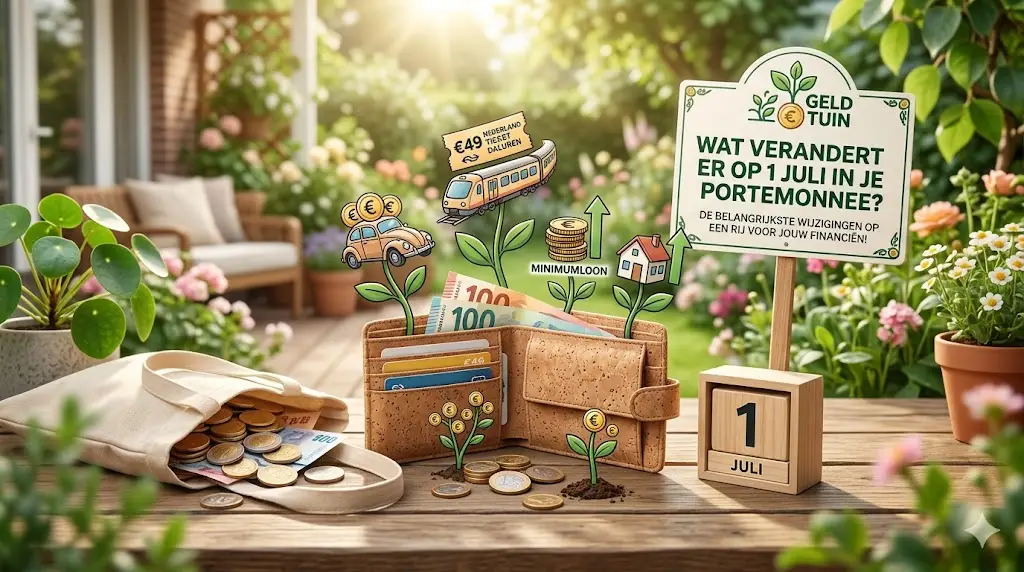
Portemonnee, kalender op 1 juli en bordje 'Wat verandert er op 1 juli in je portemonnee?'
Deef

Wat verandert er op 1 juli in je portemonnee? De belangrijkste wijzigingen op een rij

Halverwege het jaar worden er traditiegetrouw verschillende financiële spelregels aangepast door de overheid. Ook per 1 juli staat er weer een flink aantal veranderingen voor de deur. Wat betekent dit voor jouw inkomsten, je vaste lasten en je spaardoelen? Wij hebben de belangrijkste wijzigingen op een rij gezet, zodat je precies weet waar je aan toe bent en hoe je daar slim op in kunt spelen!

Naar het artikel
Stel in een tuin naast de warmtepomp tegen de gevel van hun rijtjeshuis
Deef

Warmtepomp in De Geldtuin: Zo zet je hoge gasprijzen definitief buiten spel

De tijd van goedkoop gas lijkt definitief achter ons te liggen. Voor veel huishoudens is de energierekening een onvoorspelbare onkruidverzamelaar geworden die de rest van het financiële budget overwoekert. Wil je weer rust in je portemonnee? Dan is de warmtepomp de krachtigste ‘meststof’ voor je persoonlijke Geldtuin. In dit artikel ontdek je hoe je met een warmtepomp bespaart én waarom vergelijken juist nu essentieel is.

Naar het artikel
Stel tussen verhuisdozen met een laptop en een spaarvarken, als beeld voor financiën samen regelen
Deef

Van Vlinders naar Verzekeringen: Zo laat je jullie financiële tuin samen bloeien

Het begint vaak idyllisch: de sleuteloverdracht, de eerste gezamenlijke maaltijd op een klapkrat en het gepuzzel met de indeling van de kledingkast. Maar zodra de stofwolken van de verhuizing zijn opgetrokken, klopt de realiteit aan: wie betaalt de kaas, hoe regelen we de huur en wat vindt de Belastingdienst eigenlijk van jullie nieuwe liefdesnest? Samenwonen is hét moment om jullie financiële toekomst serieus te nemen, zonder dat het de romantiek direct de kop indrukt.

Naar het artikel
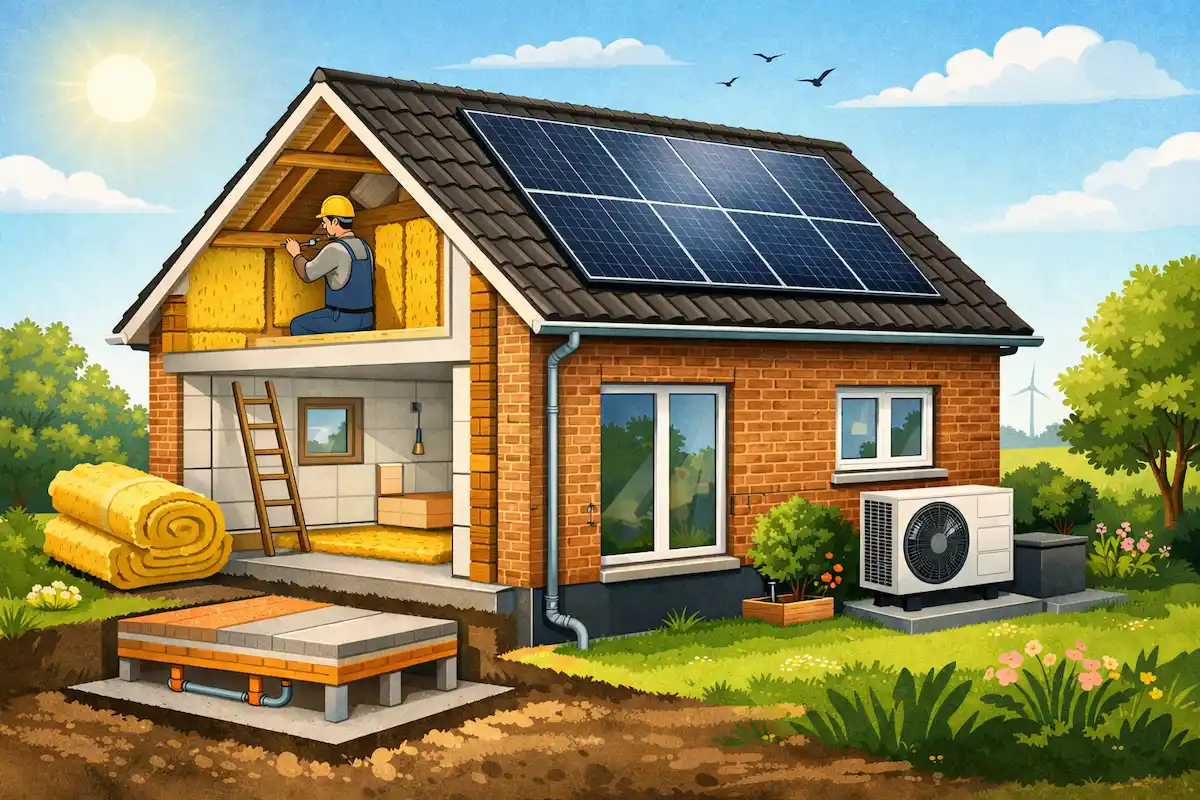
Doorsnede van een huis met isolatie, zonnepanelen en een warmtepomp
Deef

Je huis verduurzamen: waar begin je en wat levert het op?

Je huis verduurzamen klinkt vaak als een grote investering. En dat is het ook. Maar tegelijk is het één van de meest effectieve manieren om je vaste lasten structureel te verlagen.

Door slimmer om te gaan met energie kun je niet alleen besparen op je maandlasten, maar ook je wooncomfort verbeteren en de waarde van je woning verhogen. Slimster laat zien dat dit in 2026 interessanter is dan ooit, mede door subsidies en nieuwe technieken.

Naar het artikel
Laptop met een boom en serversymbool van Cloud86 webhosting
Deef

Waarom Cloud86 de beste investering is voor je website (ook als je op de kleintjes let)

Bij het opbouwen van een 'Geldtuin' – of dat nu een passief inkomen uit een blog is of een online visitekaartje voor je bedrijf – wil je de kosten natuurlijk laag houden. Wie zoekt naar webhosting, komt al snel terecht bij de prijsvechters die stunten met tarieven van een paar dubbeltjes per maand.

Maar zoals we bij De Geldtuin weten: goedkoop is vaak duurkoop. Als je website traag is, eruit ligt of je bij problemen uren in de wacht staat, kost dat onderaan de streep meer dan die paar euro besparing.

Daarom kijken we vandaag naar Cloud86. Een Nederlandse hostingprovider die niet de állergoedkoopste is, maar volgens ons wel de beste prijs-kwaliteitverhouding biedt. Waarom is dit de slimme keuze voor jouw online groei?

Naar het artikel
Bureau met een laptop met belastingaangifte, documenten en een rekenmachine
Deef

Belastingaangifte Optimalisatie: Zo haal je het maximale uit je aangifte

Het is weer die tijd van het jaar: de blauwe envelop (of de digitale notificatie) valt op de mat. Veel mensen zien de belastingaangifte als een verplicht nummertje, maar bij De Geldtuin kijken we er anders naar. Een slimme aangifte is de makkelijkste manier om honderden, soms wel duizenden euro’s te besparen.

Hoe zorg je ervoor dat je optimaal profiteert van de fiscale regels? Hier zijn de belangrijkste tips voor jouw aangifte.

Naar het artikel
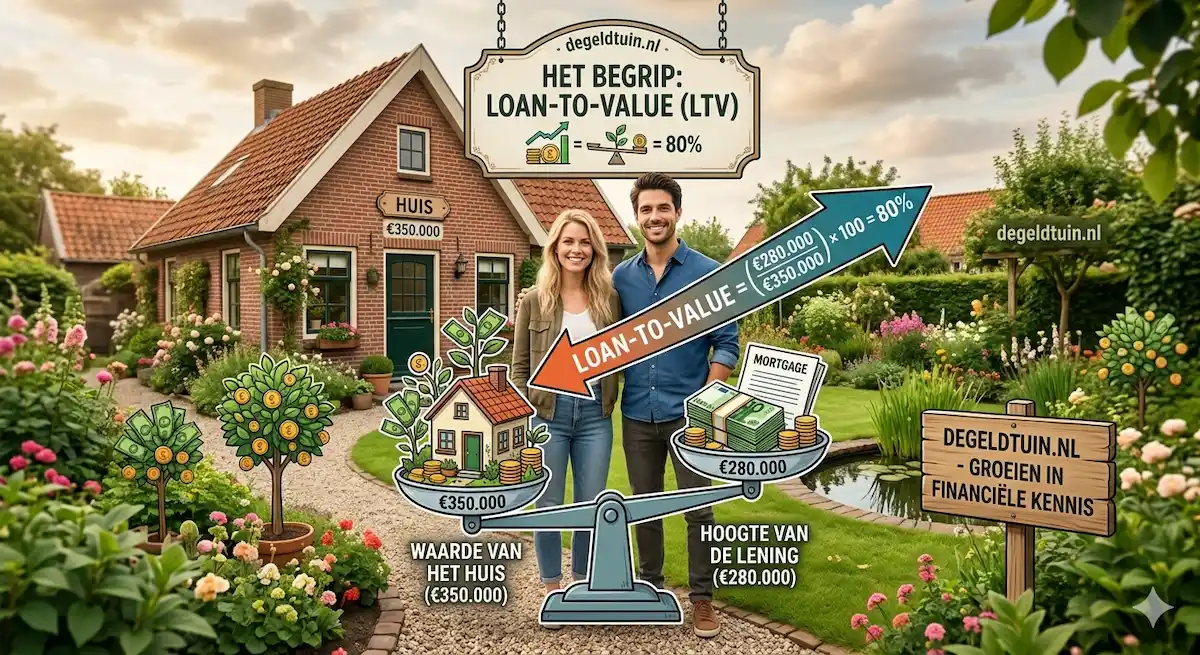
Huis met een weegschaal die woningwaarde en lening vergelijkt, als uitleg van loan-to-value (LTV)
Deef

Wat is LTV en hoe kan het je maandlasten verlagen?

Bij een hypotheek kom je vaak de term Loan-to-Value (LTV) tegen. Dit is simpel gezegd de verhouding tussen je hypotheekschuld en de waarde van je woning.

De berekening is eenvoudig: LTV = hypotheekschuld / woningwaarde × 100%

Heb je bijvoorbeeld een hypotheek van €320.000 op een woning die €400.000 waard is, dan is je LTV 80%. In Nederland mag je maximaal 100% van de woningwaarde lenen voor een hypotheek.

Naar het artikel
Stel bespreekt geldzaken aan tafel met plantjes en muntpotten, met de tekst 'Samen een financiële tuin aanleggen'
Deef

Samen een financiële tuin aanleggen: geldzaken met je partner

Een gezonde financiële situatie lijkt in veel opzichten op een goed onderhouden tuin. Je plant samen, onderhoudt wat groeit en probeert onkruid – onverwachte kosten of misverstanden – op tijd te verwijderen. Wanneer je met een partner samenwoont of een huishouden vormt, worden geldzaken automatisch een gedeelde verantwoordelijkheid. Net zoals bij tuinieren werkt het het beste wanneer beide ‘tuiniers’ betrokken zijn bij het plan.

Naar het artikel
Zwarte kat, ladder en vrijdag de 13e-kalender bij de titel 'Financiële bijgeloofjes: 7 geldmythes'
Deef

Financiële bijgeloofjes: 7 geldmythes die duur kunnen uitpakken

Vrijdag de 13e staat voor veel mensen bekend als een dag van pech en bijgeloof. Sommige mensen vermijden belangrijke beslissingen, anderen lachen erom. In de wereld van geld en financiën bestaan echter ook allerlei vormen van “bijgeloof”. Geen zwarte katten of ladders, maar overtuigingen die vaak worden herhaald zonder dat ze echt kloppen.

Naar het artikel
Wegwijzer 'Nieuwe baan' en 'Oude baan' met geld, toeslagen en pensioen, bij de vraag 'Van baan veranderen?'
Deef

Van baan veranderen: hier kun je geld verdienen (of besparen)

Een nieuwe baan betekent vaak een hoger salaris, betere voorwaarden of nieuwe kansen. Toch kijken veel mensen alleen naar het bruto maandloon. Een baanwissel heeft namelijk ook invloed op belastingen, toeslagen en andere financiële regelingen. Als je hier vooraf goed naar kijkt, kun je soms zelfs geld besparen of later een belastingteruggave krijgen.

Naar het artikel
Man en vrouw aan weerszijden van een gesplitst huis met financiële papieren, bij de vraag 'Scheiden?'
Deef

Scheiden: financiële zaken waar je rekening mee moet houden

Een scheiding is emotioneel vaak al ingewikkeld genoeg, maar financieel verandert er meestal ook veel. Waar er eerst één huishouden was met gezamenlijke inkomsten en kosten, ontstaan er ineens twee aparte financiële situaties. Dat kan betekenen dat het besteedbaar inkomen daalt, maar ook dat bepaalde regelingen of toeslagen veranderen. Door vooraf goed inzicht te krijgen in de financiële gevolgen kun je verrassingen voorkomen.

Naar het artikel
Miniatuurtuin verdeeld in drie vakken met bordjes 50% behoeften, 30% wensen en 20% groei
Deef

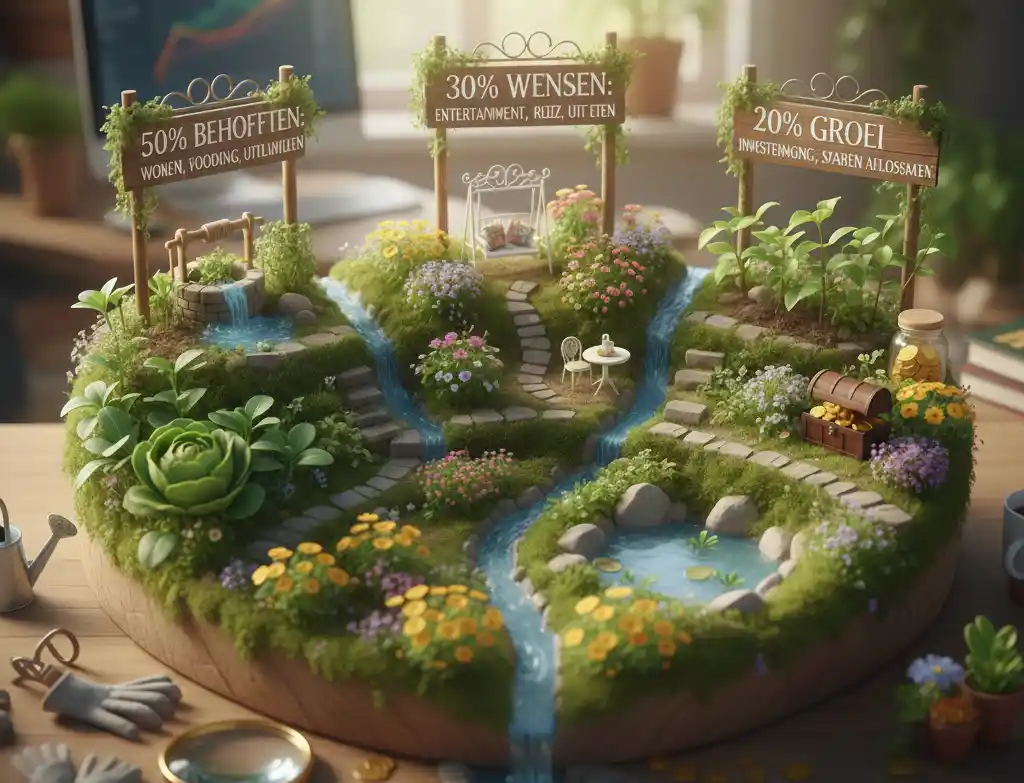
Grip op je Geldtuin: De 50/30/20-regel voor een Gezonde Groei

Wie een prachtige tuin wil, heeft een plan nodig. Je kunt niet lukraak zaadjes strooien en hopen dat er iets moois opkomt. Zo werkt het ook met je financiën. Zonder structuur verdwijnt je salaris vaak aan "onzichtbare uitgaven" en blijft er aan het einde van de maand niets over om te investeren in je toekomst.

Naar het artikel
Gezin met kinderen speelt samen een bordspel in de woonkamer
Deef

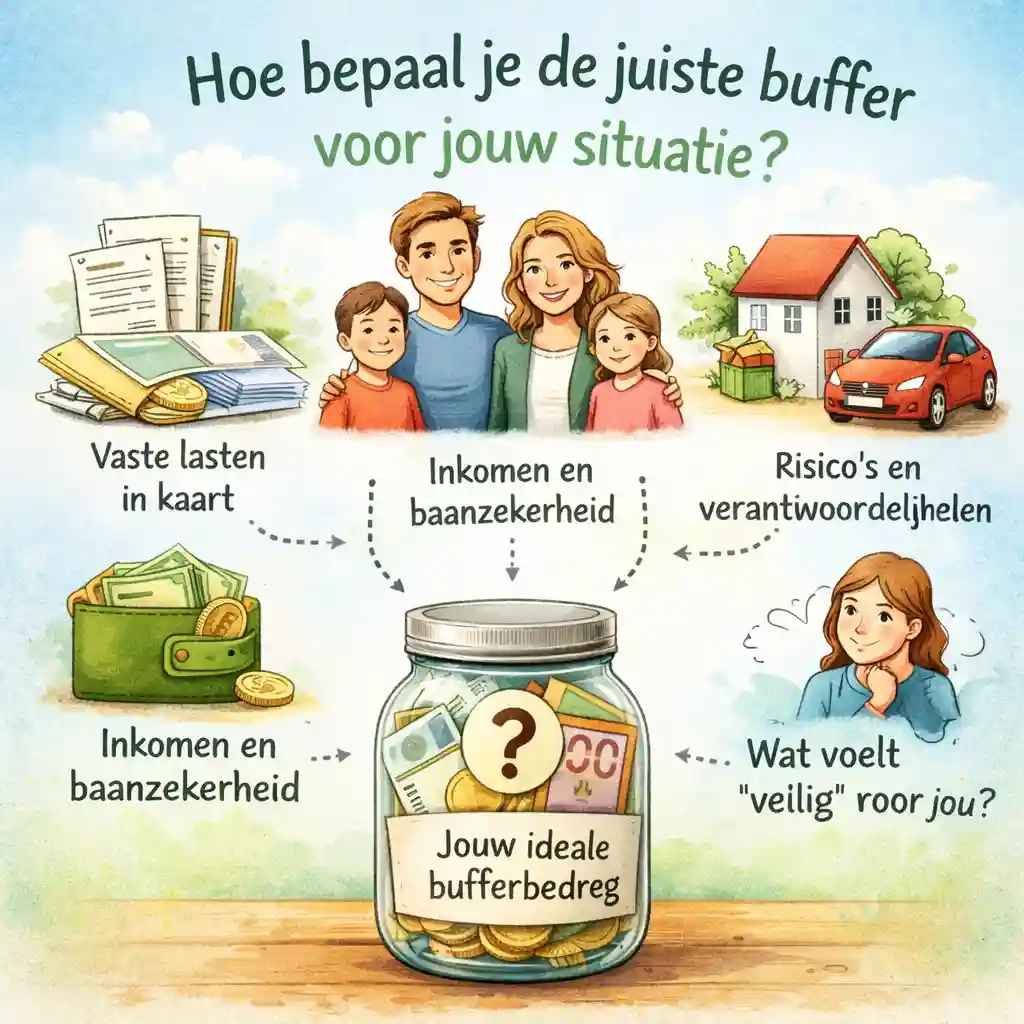
Voorbeeld van een juiste buffer

Je weet nu wat een financiële buffer is en waarom die belangrijk is.
Maar dan komt de vraag die bijna iedereen stelt: hoe groot moet mijn buffer zijn?

Er is geen standaardbedrag dat voor iedereen werkt. De juiste buffer hangt af van jouw leven, jouw verantwoordelijkheden en jouw gevoel bij zekerheid.

Om het concreet te maken, kijken we naar een herkenbaar voorbeeld.

Naar het artikel
Hand stopt een munt in een glazen pot met het etiket 'Buffer' op een keukentafel
Deef

Een buffer opbouwen met weinig financiële ruimte

Niet iedereen heeft elke maand geld over. En toch hoor je overal dat je “een buffer moet hebben”. Dat kan frustrerend voelen, alsof je iets fout doet.

De waarheid is: een buffer opbouwen kost tijd. Zeker als je weinig financiële ruimte hebt. En dat is oké.

Het doel is niet om snel veel geld te sparen, maar om langzaam meer grip te krijgen.

Naar het artikel
Huisje, sleutels en rekenmachine op een WOZ-beschikking met een waarde van €355.000
Deef

Wat is de WOZ-waarde en waarom is het belangrijk?

De WOZ-waarde (Waardering Onroerende Zaken) is de geschatte marktwaarde van je woning of ander vastgoed op 1 januari van het voorafgaande jaar. De gemeente stelt deze waarde jaarlijks vast en gebruikt die als basis voor verschillende gemeentelijke belastingen en heffingen, zoals:

  • Onroerendezaakbelasting (OZB)
  • Rioolheffing
  • Waterschapsbelasting
  • Soms ook onderdelen van de inkomstenbelasting

Een te hoge WOZ-waarde betekent hogere belastingen en heffingen. Daarom is het belangrijk dat de waarde klopt.

Naar het artikel
Handen verdelen geld over potten voor noodfonds, vakantie en leuke dingen naast een laptop met spaarplan
Deef

Slim sparen begint met overzicht

Sparen gaat niet alleen over hoeveel geld je opzij zet, maar vooral over hoe je het organiseert.

Veel mensen sparen “op gevoel”: wat er aan het einde van de maand overblijft, gaat naar de spaarrekening. In de praktijk blijft er dan vaak weinig over.

Slim sparen begint daarom niet bij discipline, maar bij structuur.

Naar het artikel
Persoon schrijft aan een bureau met eurobiljetten en een envelop met 'testament'
Deef

Wat doe je met erfenis geld?

Een erfenis ontvangen is bijzonder. Het kan financieel ruimte geven, maar ook emotioneel beladen zijn. Toch komt al snel de vraag: wat te doen met erfenis geld?

In dit artikel lees je hoe je een erfenis slim kunt besteden, waar je op moet letten bij belasting en hoe je voorkomt dat het geld ongemerkt verdwijnt.

Naar het artikel
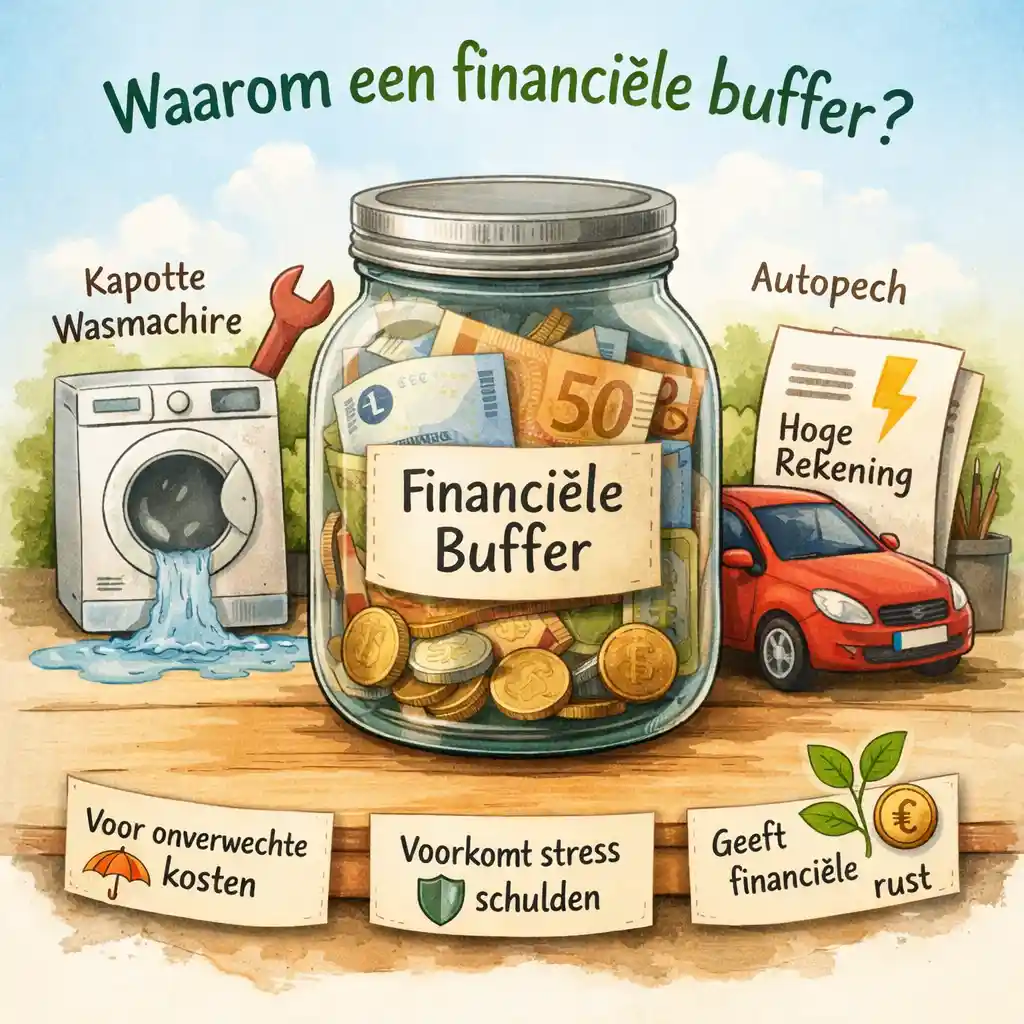
Illustratie van een spaarpot 'Financiële buffer' voor onverwachte kosten zoals een kapotte wasmachine of autopech
Deef

Waarom een financiële buffer zo belangrijk is

Een financiële buffer is geen luxe. Het is rust. Het is het verschil tussen een tegenvaller en een probleem. In het kort Een kapotte wasmachine, een hogere energierekening of een auto die onverwacht naar de garage moet — het zijn geen uitzonderingen, maar dingen die nu eenmaal gebeuren. Met een buffer kun je zulke momenten opvangen zonder stress, schulden of…

Naar het artikel
Illustratie van een man die een ballon met een dollarteken oppompt, als beeld voor inflatie
Deef

Wat is inflatie?

Misschien merk je het al zonder dat je het zo noemt: boodschappen worden duurder, energie kost meer en een kop koffie buitenshuis is ineens geen kleingeld meer. Dat is inflatie.

Inflatie betekent dat geld in de loop van de tijd minder waard wordt. Met hetzelfde bedrag kun je steeds minder kopen. Het is niet zo dat je geld verdwijnt, maar de koopkracht ervan neemt af.

Wat je vandaag voor €100 kunt kopen, kost over een paar jaar misschien €110 of €120.

Naar het artikel
Tuin met plantjes, munten en een bordje 'Hypotheekrente' bij zonsondergang
Deef

Hypotheekrente in 2026: Zo laat je jouw financiële tuin weer bloeien

In de wereld van persoonlijke financiën is je hypotheek vaak de grootste 'vaste plant'. Als je er niet naar omkijkt, groeit hij gestaag door, maar met de juiste verzorging en snoeiwerk kun je op de lange termijn tienduizenden euro’s besparen. Of je nu een eerste huis op het oog hebt of al jaren een hypotheek hebt lopen: de renteontwikkelingen in 2026 bieden volop kansen.

Naar het artikel
Deef

Tijdelijke acties!

Op deze pagina zullen we zoveel mogelijk tijdelijke acties benoemen. Wanneer een eind datum bekend is zullen we die ook noemen (en bij voorkeur ook weer verwijderen maar wij vergeten ook wel eens iets). Op deze manier kun je snel het meeste voordeel behalen.

Naar het artikel
Jonge plantjes die groeien uit stapels munten in de zon
Deef

Passief inkomen: Wat is het én wat werkt écht?

Passief inkomen is de heilige graal van persoonlijke financiën. Het idee dat je geld verdient terwijl je slaapt of tijd doorbrengt met je familie, klinkt als een droom. Maar laten we eerlijk zijn: "passief" betekent niet "gratis" en ook niet "zonder iets te doen".

Naar het artikel