Noodfonds of beleggen: wat doe je eerst? Een beslisboom
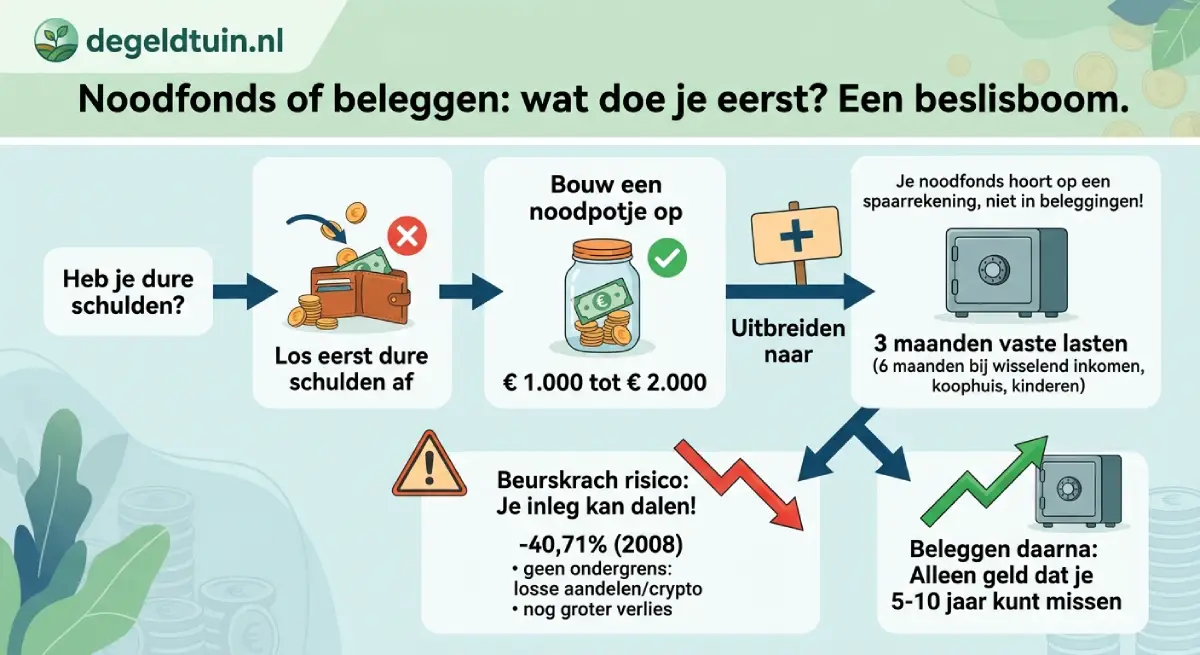
Kort antwoord: eerst je noodfonds, daarna pas beleggen. Los eerst dure schulden af, bouw dan een noodpotje van € 1.000 tot € 2.000 op en breid dat uit naar ongeveer drie maanden vaste lasten (zes maanden bij een tijdelijk of wisselend inkomen, een koophuis of kinderen). Beleg daarna alleen geld dat je minimaal 5 tot 10 jaar kunt missen. Je noodfonds hoort op een spaarrekening, niet in beleggingen: bij een beurskrach kan je inleg flink dalen op precies het moment dat je het geld nodig hebt. Bij een brede wereldindex was het slechtste kalenderjaar sinds 1970 een verlies van 40,71% (2008), maar er is geen ondergrens: losse aandelen of crypto kunnen veel meer verliezen.
In het kort
- De volgorde is: dure schulden, noodpotje van € 1.000 tot € 2.000, basisbuffer van 3 (of 6) maanden vaste lasten, en dan beleggen met geld dat je 5 tot 10 jaar kunt missen.
- Je buffer is er voor zekerheid, niet voor rendement. Op een spaarrekening is hij direct beschikbaar en beschermd tot € 100.000 per persoon per bank. Beleggingen kunnen precies dan dalen als jij het geld nodig hebt.
- Gebruik de beslisboom hieronder om per vraag te zien wat je nu het beste kunt doen, en volg de links naar het artikel dat daarbij past.
Cijfers voor het laatst gecontroleerd op 30 oktober 2026. Dit is informatie, geen persoonlijk financieel advies.
"Moet ik eerst sparen of mag ik al beleggen?" Het is een van de meest gestelde vragen als je geld over hebt. Het antwoord is niet "of-of", maar een volgorde: eerst zekerheid, dan groei. Hieronder zie je die volgorde als beslisboom, met per stap een rekenvoorbeeld en de artikelen waarin je het verder uitwerkt.
De beslisboom in één oogopslag
Loop de vragen van boven naar beneden. Zodra je bij een vraag "nee" antwoordt, is dat je volgende stap. Pas als je alle vragen met "ja" beantwoordt, kun je beginnen met beleggen.
| Vraag | Antwoord "nee": doe dit nu | Lees verder |
| 1. Ben je vrij van dure schulden (roodstand, creditcard, achteraf betalen, persoonlijke lening)? | Los die eerst af. De rente is vaak veel hoger dan wat je met sparen of beleggen verdient. | DUO-schuld in 2026: Versneld aflossen of de 'slapende reus' laten rusten? |
| 2. Heb je een noodpotje van € 1.000 tot € 2.000? | Bouw dat eerst op, op een aparte spaarrekening. | Je eerste buffer opbouwen met je eerste salaris: zo begin je |
| 3. Heb je een basisbuffer van 3 maanden vaste lasten (6 bij wisselend inkomen of extra risico's)? | Bouw je buffer verder uit, automatisch direct na je salaris. | Hoe bepaal je de juiste buffer voor jouw situatie? en Een buffer opbouwen met weinig financiële ruimte |
| 4. Is je buffer opgeslagen op een spaarrekening, direct beschikbaar? | Verplaats hem naar een spaarrekening bij een bank onder het depositogarantiestelsel. | Waar krijgt je buffer de meeste liefde? Bunq vs. Trade Republic vs. Raisin vs. Revolut |
| 5. Kun je het geld dat je wilt beleggen 5 tot 10 jaar missen? | Houd het op een spaarrekening of deposito. Beleggen past niet bij een doel binnen een paar jaar. | Alles over sparen en spaarrente |
| 6. Heb je een hypotheek met een hoge rente? | Vergelijk eerst het rendement van extra aflossen met sparen en beleggen. | Beleggen of aflossen: welk rendement kun je behalen? (2026) |
| 7. Weet je wat beleggen kost, ook aan belasting? | Lees eerst hoe box 3 werkt en wat het heffingsvrij vermogen is. | Box 3 uitgelegd: hoe worden je spaargeld en beleggingen belast in 2026? |
| Alles "ja"? | Begin klein, kies een breed gespreid indexfonds of ETF en zet maandelijks een vast bedrag in. | Je eerste keer beleggen: stap voor stap beginnen met je eerste salaris |
Stap 1 tot 4: eerst zekerheid
Dure schulden eerst
Een schuld met 10% of 15% rente kost je meer dan een belegging gemiddeld oplevert. Daarom staat die bovenaan. Voor een studieschuld bij DUO (2,33% voor SF35 in 2026) is de afweging anders: lees daarvoor DUO-schuld in 2026: Versneld aflossen of de 'slapende reus' laten rusten?.
Het noodpotje en de basisbuffer
Begin met € 1.000 tot € 2.000 en bouw dat uit naar ongeveer drie maanden vaste lasten. Radar noemt 3 tot 6 maanden aan kosten als richtlijn, en een financieel journalist adviseert liefst vier keer je vaste maandlasten (Radar). Financer noemt, op basis van het Nibud, minimale bedragen van € 6.400 voor een alleenstaande en € 8.200 voor een stel zonder kinderen, met hogere bedragen als je een koopwoning of auto hebt (Financer). Wat voor jou past, bepaal je met Hoe bepaal je de juiste buffer voor jouw situatie?, en een uitgewerkt voorbeeld vind je in Voorbeeld van een juiste buffer.
Waarom je buffer niet in beleggingen hoort
Een buffer is bedoeld voor een tegenvaller: een kapotte auto, een baan die wegvalt, een hoge nota. Dat gebeurt vaak in slechte tijden, en slechte tijden zijn ook de tijden waarin beleggingen dalen. De MSCI World Index verloor in 2008 40,71% en in 1974 24,48%, en had van 1970 tot en met 2024 14 negatieve jaren (Finansjaal). Een voorbeeld: heb je € 10.000 buffer belegd en daalt de markt in één jaar met 40% (zoals in 2008 bij de MSCI World), dan heb je nog € 6.000 over, op precies het moment dat je het nodig hebt. Het kan ook erger: van piek tot dal verloor de wereldindex in 2007–2009 meer dan de helft, en bij losse aandelen of crypto kan het verlies nog groter zijn. Op een spaarrekening staat dat bedrag nog gewoon op € 10.000 en is het tot € 100.000 per persoon per bank beschermd. Lees ook Waarom een financiële buffer zo belangrijk is.
Maar inflatie dan?
De inflatie was in september 2026 3,4% (CBS), waardoor spaargeld aan koopkracht verliest. Dat is een reden om je buffer niet groter te maken dan nodig, maar geen reden om hem te beleggen. Het doel van een buffer is zekerheid, en dat bereik je alleen met direct beschikbaar spaargeld. Het geld dat je daarboven overhoudt, kun je wel inzetten voor groei.
Stap 5 tot 7: dan pas beleggen
Heb je schulden, noodpotje en basisbuffer op orde, dan komt beleggen in beeld. Een paar regels:
- Alleen geld dat je 5 tot 10 jaar kunt missen. Historisch leverden aandelen wereldwijd gemiddeld ongeveer 5,3% per jaar op na inflatie over 122 jaar (VEB), maar dat is een gemiddelde zonder garantie. Op korte termijn kun je flink verliezen.
- Breed gespreid en met een vast bedrag per maand. Hoe je dat aanpakt, lees je in Je eerste keer beleggen: stap voor stap beginnen met je eerste salaris. Meer achtergrond over de verschillende vormen vind je in Alles over beleggen: van beginner tot ETF, broker en dividend.
- Reken met box 3. In 2026 is € 59.357 per persoon vrijgesteld; daarboven rekent de Belastingdienst met een fictief rendement van 6,00% over beleggingen en 1,28% (voorlopig) over spaargeld, tegen 36% belasting (Belastingdienst). Bij € 100.000 vermogen is dat ongeveer € 878 per jaar als je belegt en ongeveer € 187 als je spaart. Zie Box 3 uitgelegd: hoe worden je spaargeld en beleggingen belast in 2026?.
- Heb je een hypotheek? Vergelijk dan eerst wat extra aflossen oplevert. Bij een rente van 4,49% en 37,56% hypotheekrenteaftrek is dat ongeveer 2,8% netto per jaar, zonder risico. Zie Beleggen of aflossen: welk rendement kun je behalen? (2026).
Drie situaties, uitgewerkt
| Situatie | Rekensom | Wat dan? |
| Starter met vast contract, geen schulden, € 300 per maand over, vaste lasten € 1.700 | Basisbuffer 3 × € 1.700 = € 5.100, na ongeveer 17 maanden bij € 300 per maand | Eerst de buffer opbouwen (zie Je eerste buffer opbouwen met je eerste salaris: zo begin je). Vooral als je wilt beleggen, begin dan pas als de buffer er staat of kies voor een klein bedrag per maand erbij. |
| Vast contract, vaste lasten € 1.800, spaargeld € 12.000, geen schulden | Basisbuffer 3 × € 1.800 = € 5.400. Overschot € 6.600 | Het overschot kun je verdelen over beleggen, extra aflossen en sparen, afhankelijk van je doel en horizon. |
| Zzp'er of tijdelijk contract, vaste lasten € 1.800, spaargeld € 8.000 | Buffer 6 × € 1.800 = € 10.800. Je zit € 2.800 onder je doel | Nog niet beleggen. Eerst je buffer aanvullen. |
Dit zijn eigen rekenvoorbeelden. Jouw situatie kan afwijken, bijvoorbeeld door een koophuis, kinderen of vaste kosten die je tijdelijk kunt verlagen.
Kun je ook allebei tegelijk?
Ja, veel mensen bouwen hun buffer en beleggingen gelijktijdig op, zodra het noodpotje en een deel van de buffer er staan. Een mogelijke aanpak: zolang je basisbuffer nog niet af is, gaat het grootste deel van je spaarruimte naar je buffer en een klein deel naar beleggen. Dat is een eigen suggestie, geen regel. Het belangrijkste is dat je geen geld belegt dat je op korte termijn nodig kunt hebben. Hoe je verdeelt, zie je ook in Je Vermogen Strategisch Verdelen: Een 'Geldtuin' voor Elke Levensfase en Grip op je Geldtuin: De 50/30/20-regel voor een Gezonde Groei. Extra geld zoals vakantiegeld pak je met Wat te doen met je vakantiegeld? Het slimme 4-stappenplan slim aan.
Veelgestelde vragen
Moet je eerst sparen of beleggen?
Eerst sparen: een noodpotje en een basisbuffer van ongeveer drie maanden vaste lasten (zes bij wisselend inkomen of extra risico's). Daarna kun je beleggen met geld dat je 5 tot 10 jaar kunt missen.
Hoe groot moet mijn noodfonds zijn?
Als richtlijn drie maanden vaste lasten, en zes maanden of meer bij een tijdelijk of wisselend inkomen, een koophuis of kinderen. Het Nibud noemt via Financer minimale bedragen van € 6.400 voor een alleenstaande en € 8.200 voor een stel zonder kinderen.
Kan ik mijn buffer beleggen?
Dat is niet verstandig. Beleggingen kunnen precies dalen op het moment dat je je buffer nodig hebt. Zet je buffer op een spaarrekening, direct beschikbaar en beschermd tot € 100.000 per persoon per bank.
Is sparen met de huidige inflatie niet zonde?
Spaargeld verliest koopkracht bij een inflatie van 3,4% (september 2026), maar een buffer is bedoeld voor zekerheid, niet voor rendement. Houd hem daarom niet groter dan nodig en zet het overschot aan het werk.
Wat als ik een hypotheek heb?
Vergelijk dan wat extra aflossen oplevert met sparen en beleggen. Bij een rente van 4,49% en 37,56% aftrek is aflossen ongeveer 2,8% netto per jaar, zonder koersrisico. Houd ook een buffer aan, want afgelost geld kun je niet terughalen.
Wanneer is beleggen wel slim?
Als je dure schulden hebt afgelost, een buffer hebt, het geld minimaal 5 tot 10 jaar kunt missen en tegen schommelingen kunt. Begin dan met een breed gespreid indexfonds of ETF en een vast bedrag per maand.
Wat doe ik met mijn vakantiegeld of bonus?
Een deel direct naar je buffer versnelt de opbouw. Is je buffer klaar, dan kun je een deel beleggen of aflossen. Zie het stappenplan voor vakantiegeld in het artikel hierover.
Dit artikel is informatief en geen persoonlijk financieel advies. Rendementen uit het verleden bieden geen garantie voor de toekomst. Een financieel adviseur kan je helpen met je eigen situatie.
Direct aan de slag
- Reken je vaste lasten per maand uit en vermenigvuldig met 3 (of 6) voor je doel.
- Zet een automatische overschrijving naar een aparte spaarrekening op de dag dat je salaris binnenkomt.
- Staat je buffer? Lees dan Je eerste keer beleggen: stap voor stap beginnen met je eerste salaris en Box 3 uitgelegd: hoe worden je spaargeld en beleggingen belast in 2026? voordat je begint met beleggen.
Bronnen
- Radar: een goede spaarbuffer opbouwen
- Financer: hoeveel spaargeld heb ik nodig?
- Finansjaal: gemiddeld rendement MSCI World
- VEB: rendement op aandelen over 122 jaar
- CBS: inflatie september 2026
- Belastingdienst: berekening box 3 2026
Meer over dit thema: Alles over je financiële buffer en Alles over beleggen: van beginner tot ETF, broker en dividend