Eindejaarstips voor je geld: wat moet je vóór 1 januari regelen?
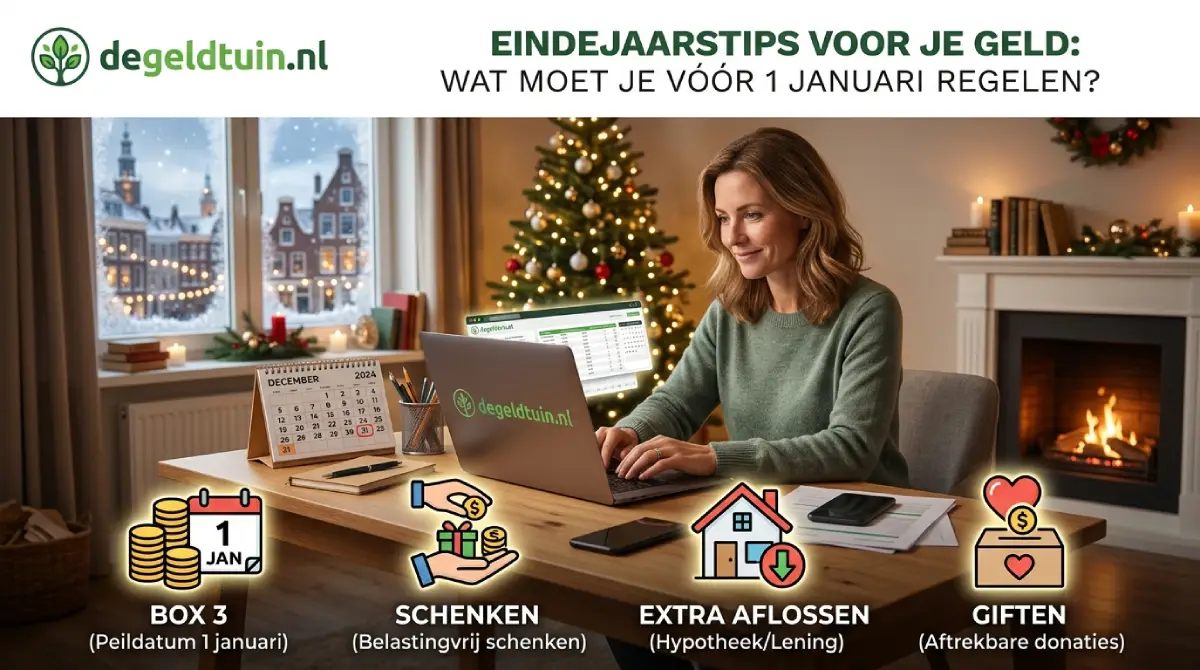
Kort antwoord: veel geldzaken tellen mee op de peildatum 1 januari of in het kalenderjaar waarin je ze doet. Wat je vóór 31 december regelt, bepaalt dus je box 3-aanslag, je schenkingsruimte, je giftenaftrek en je boetevrije aflossingsruimte. Let op: voor 2027 is nog niet zeker welk heffingsvrij vermogen in box 3 gaat gelden. Het kabinet wil het van € 60.098 verlagen naar € 30.846, maar dat plan wordt nog besproken.
In het kort
- Je box 3-vermogen op 1 januari bepaalt je aanslag. In 2026 is € 59.357 per persoon vrijgesteld; voor 2027 staat dat nog ter discussie (€ 60.098 volgens de huidige wet, € 30.846 volgens een kabinetsvoorstel).
- Schenkingen, giften en extra aflossingen tellen per kalenderjaar. Ongebruikte vrijstellingen en boetevrije ruimte vervallen op 31 december.
- Geld even van je rekening halen en daarna terugzetten werkt niet: de Belastingdienst corrigeert dat. Doe alleen dingen die je toch al wilde en die in je situatie passen.
Eind oktober is een goed moment om je geld door te lopen. Je hebt nog twee maanden om dingen te regelen die na 31 december niet meer kunnen, of die dan voor een ander belastingjaar tellen. Hieronder staat per onderwerp wat je kunt doen, met de cijfers van 2026.
1. Box 3: de peildatum van 1 januari
In box 3 betaal je geen belasting over wat je werkelijk verdient, maar over een fictief rendement op je vermogen op 1 januari. Wat je dan op je rekeningen en beleggingen hebt, min je schulden, is de basis voor het hele jaar. Wat je daarna doet, verandert de aanslag van dat jaar niet meer.
| 2026 | 2027 (huidige wet) | 2027 (kabinetsvoorstel) | |
| Heffingsvrij vermogen | € 59.357 | € 60.098 | € 30.846 |
| Met fiscaal partner | € 118.714 | € 120.196 | € 61.692 |
| Fictief rendement beleggingen | 6,00% | 6,37% | 7,87% |
| Tarief | 36% | 36% | 36% |
Het Belastingplan 2027 is op Prinsjesdag 2026 ingediend. Het kabinetsvoorstel om het heffingsvrij vermogen te verlagen kreeg veel kritiek, en de minister gaf op 1 oktober aan dat hij het opnieuw bekijkt. Duidelijkheid volgt bij de behandeling in de Tweede Kamer, vanaf half oktober (Financieel Onafhankelijk Blog, bijgewerkt 12 oktober 2026). Het fictieve rendement voor spaargeld in 2027 wordt pas begin 2028 vastgesteld.
Een voorbeeld voor iemand met € 100.000 aan beleggingen, zonder partner of schulden: ongeveer € 915 box 3-belasting volgens de huidige wet, en ongeveer € 1.959 volgens het voorstel. In 2026 is dat ongeveer € 878.
Wat kun je doen?
- Weet waar je staat. Tel je spaargeld, beleggingen en andere bezittingen bij elkaar op en trek je schulden af. Reken met beide scenario's voor 2027.
- Gebruik het geld voor iets wat je toch al van plan was. Denk aan het aflossen van schulden, een noodzakelijke verbouwing of een eigen woning. Doe niets alleen om belasting te besparen als het jouw situatie niet verbetert.
- Doe niet aan peildatumtrucs. Rond de jaarwisseling even geld weghalen en daarna terugzetten wordt door de Belastingdienst teruggedraaid.
- Wacht de besluitvorming af voordat je ingrijpende stappen zet. Over het Belastingplan 2027 wordt pas in de loop van de herfst besloten.
Meer over box 3 vind je in Erfenis beleggen of aflossen? en in onze begrippenlijst.
2. Schenken vóór 31 december
De vrijstellingen voor schenkbelasting gelden per kalenderjaar. Wat je dit jaar niet schenkt, kun je niet meer meenemen naar volgend jaar. Dit zijn de bedragen voor 2026 (Belastingdienst):
| Soort schenking | Bedrag 2026 |
| Jaarlijks, van ouder aan kind (ook pleeg- of stiefkind) | € 6.908 |
| Jaarlijks, van iemand anders (bijvoorbeeld grootouder, oom, vriend) | € 2.769 |
| Eenmalig verhoogd, vrij te besteden (kind van 18 tot en met 40 jaar) | € 33.129 |
| Eenmalig verhoogd, voor een dure studie | € 69.009 |
De verhoogde vrijstelling mag een kind maar één keer gebruiken. Voor de studie gelden extra voorwaarden: de opleiding moet minstens € 20.000 per jaar kosten, de schenking moet bij de notaris worden vastgelegd en het geld moet op tijd aan de studie zijn besteed. De aparte vrijstelling voor de eigen woning (de 'jubelton') bestaat sinds 2024 niet meer. Schenkingen binnen de jaarlijkse vrijstelling zijn belastingvrij en je hoeft er geen aangifte voor te doen.
Denk ook aan de gevolgen voor de ontvanger: een grote schenking kan het vermogen van het kind verhogen en daarmee toeslagen raken. Hoe schenken fiscaal werkt, en wat 'schenken op papier' betekent, lees je in Schenken met beleid. Schenk alleen wat je zelf kunt missen. Je eigen buffer en pensioen gaan voor.
3. Extra aflossen op je hypotheek
Extra aflossen levert een zeker rendement op ter hoogte van je hypotheekrente en kan je box 3-vermogen verlagen, omdat het geld uit je spaargeld in je eigen woning gaat. Aan het einde van het jaar speelt vooral je boetevrije ruimte. Bij de meeste geldverstrekkers mag je jaarlijks 10% van de oorspronkelijke hoofdsom boetevrij aflossen, bij sommige 15% of 20%. Wat je in een kalenderjaar niet gebruikt, vervalt. Een aflossing in december telt nog mee voor 2026 (Welingelichte Kringen).
Wat je moet checken:
- Je boetevrije ruimte voor dit jaar. Vraag het na bij je geldverstrekker.
- Je buffer. Geld dat je aflost, komt niet zomaar terug. Houd genoeg direct beschikbaar, zie Waarom een financiële buffer zo belangrijk is.
- Je hypotheekrenteaftrek. Door af te lossen verlaag je je rente, en daarmee ook je aftrek. De netto besparing is dus lager dan de bruto rente. In 2026 is de aftrek beperkt tot 37,56%.
- Het soort schuld. Het box 3-effect hangt af van welk deel van je hypotheek je aflost en of de rente aftrekbaar is. Laat dat bij twijfel doorrekenen.
De hele afweging met een rekenvoorbeeld staat in Extra aflossen: je hypotheek snoeien voor meer financiële ruimte. Hoe aflossen zich verhoudt tot sparen en beleggen, lees je in Erfenis beleggen of aflossen?.
4. Giften: aftrekbaar, maar met regels
Een gift aan een ANBI (algemeen nut beogende instelling) kun je aftrekken van je belastbaar inkomen. Gewone giften aan een goed doel zijn niet aftrekbaar als de ontvanger geen ANBI is. Contant geld geven aan bijvoorbeeld een collectant telt nooit mee (Belastingdienst).
| Gewone gift | Periodieke gift | |
| Drempel | 1% van je drempelinkomen (minimaal € 60) | Geen drempel |
| Maximum | 10% van je drempelinkomen | € 1.500.000 per jaar (2025 en 2026) |
| Voorwaarde | Gift aan een ANBI | Minstens 5 jaar elk jaar hetzelfde bedrag, vastgelegd in een notariële akte of een onderhandse overeenkomst |
Een voorbeeld: heb je een drempelinkomen van € 50.000, dan is de drempel € 500. Geef je dit jaar € 800 aan een ANBI, dan is € 300 aftrekbaar. Je kunt overwegen om giften van twee jaar in één jaar te doen, zodat je boven de drempel uitkomt. Bij een gift aan een culturele ANBI, zoals een museum, kan de aftrek met 25% worden verhoogd, tot maximaal € 1.250. Controleer de ANBI-status van de organisatie voordat je geeft. Een periodieke gift aan een vereniging moet voldoen aan voorwaarden, zoals ten minste 25 leden en inschrijving bij de Kamer van Koophandel. Houd de betaling van een gift in december ook op tijd: het jaar waarin je betaalt, telt.
Wil je weten wat je verder uit je aangifte kunt halen? Lees Belastingaangifte optimalisatie.
Nog meer wat je voor 1 januari kunt regelen
- Zorgverzekering overstappen. Dat kan tot en met 31 december, en alle verzekeraars maken uiterlijk 12 november hun premies bekend. Zie Overstappen van zorgverzekering voor 2027.
- Toeslagen. Voor zorgtoeslag en kindgebonden budget telt je vermogen op 1 januari. Zie Toeslagen in 2026.
- Pensioen en jaarruimte. Kijk of je nog fiscaal voordeel laat liggen met je jaarruimte. Zie Jaarruimte: de belastingvrije envelop voor je pensioen.
- Spaarrente. Vergelijk je spaarrekening, want de rentes verschillen sterk. Zie Waar krijgt je buffer de meeste liefde?
Checklist voor eind 2026
- Bereken je vermogen op 1 januari en het effect op box 3 in beide scenario's.
- Check wat er in het Belastingplan 2027 wordt besloten, en wacht daarmee op grote stappen.
- Gebruik je jaarlijkse schenkingsvrijstelling als je wilt schenken.
- Vraag je boetevrije aflosruimte op en bepaal of extra aflossen past.
- Doe giften aan ANBI's vóór 31 december, en leg periodieke giften vast.
- Vergelijk je zorgverzekering vóór 31 december.
Veelgestelde vragen
Wat is de peildatum in box 3?
Dat is 1 januari. Je vermogen op die dag bepaalt je box 3-aanslag voor dat jaar. Wat je daarna uitgeeft, spaart of belegt, verandert de aanslag van dat jaar niet.
Wat is het heffingsvrij vermogen in 2027?
Volgens de huidige wet € 60.098 per persoon. Het kabinet stelde voor het te verlagen naar € 30.846, maar de minister bekijkt dat opnieuw. De definitieve bedragen volgen na de behandeling van het Belastingplan 2027.
Mag ik geld weghalen voor 1 januari om box 3 te ontlopen?
Geld uitgeven aan iets wat je wilt, zoals aflossen, schenken of een aankoop, mag. Geld alleen tijdelijk op een andere plek zetten rond de peildatum en daarna terughalen wordt door de Belastingdienst teruggedraaid.
Kan ik mijn schenking van vorig jaar inhalen?
Nee, de jaarlijkse vrijstelling geldt per kalenderjaar en vervalt als je hem niet gebruikt.
Zijn alle giften aftrekbaar?
Nee. Alleen giften aan een ANBI of, onder voorwaarden, aan een vereniging zijn aftrekbaar. Contante giften zijn nooit aftrekbaar, en bij gewone giften geldt een drempel.
Dit artikel is algemene informatie en geen financieel of fiscaal advies. Reken je eigen situatie door of laat je adviseren.
Direct aan de slag
Pak deze week een uur voor je vermogensoverzicht en zet drie momenten in je agenda: de behandeling van het Belastingplan, 12 november (de zorgpremies) en begin december, zodat je betalingen en schenkingen op tijd binnen zijn. Meer artikelen over belastingen vind je bij de tags belasting en besparen.