Je eerste keer beleggen: stap voor stap beginnen met je eerste salaris
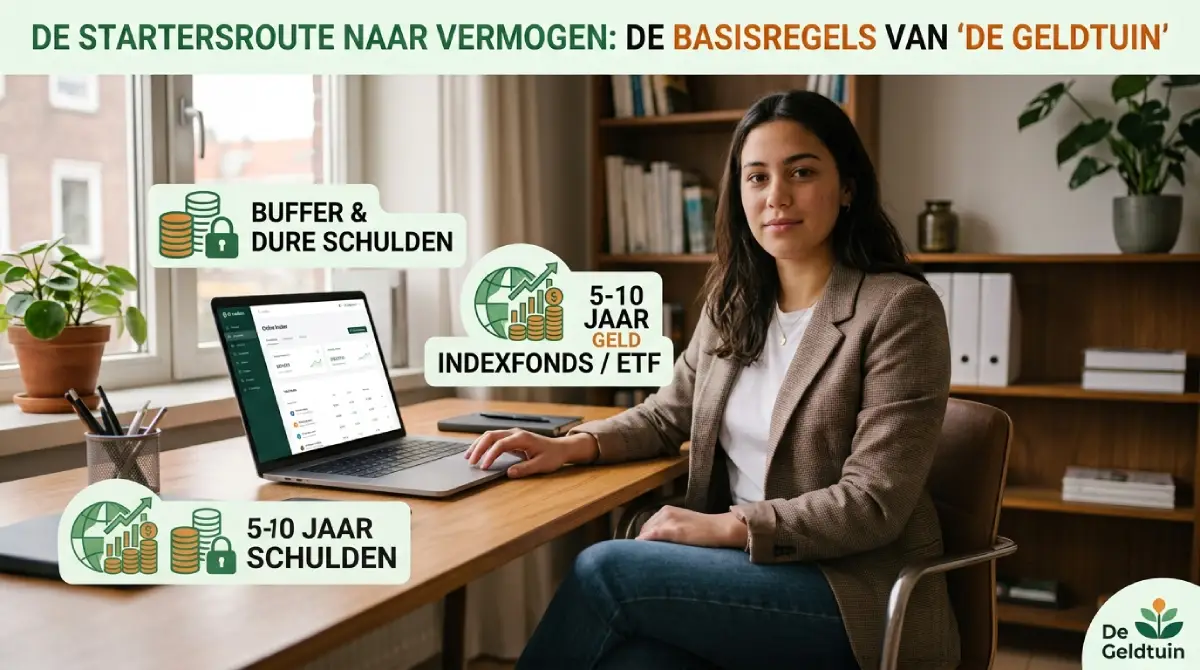
Kort antwoord: regel eerst je buffer en dure schulden, kies dan één breed gespreid wereldwijd indexfonds of ETF via een broker en zet elke maand een vast bedrag in, bijvoorbeeld € 50. Beleg alleen geld dat je de komende 5 tot 10 jaar kunt missen. Rendement is niet gegarandeerd en je kunt verlies lijden. In 2026 betaal je in box 3 alleen belasting over je totale vermogen boven € 59.357 (heffingsvrij vermogen).
In het kort
- Volgorde: eerst dure schulden en een noodbuffer, dan pas beleggen. Beleg alleen met geld dat je de komende 5 tot 10 jaar niet nodig hebt.
- Een wereldwijd gespreid indexfonds of ETF is voor veel beginners de eenvoudigste start. Met een vast bedrag per maand (DCA) hoef je niet te timen wanneer je instapt.
- Je betaalt in 2026 pas box 3-belasting als je totale vermogen boven € 59.357 komt. Over beleggingen rekent de Belastingdienst met een fictief rendement van 6,00%.
Beleggen klinkt als iets voor later, of voor mensen met veel geld. Maar met je eerste salaris kun je al klein beginnen, en hoe eerder je start, hoe langer je geld de tijd heeft om te groeien. Toch is de volgorde belangrijk. Hieronder lees je wat je eerst regelt, hoe je begint en waar je op let.
Eerst dit regelen, daarna beleggen
Beleggen is geen vervanger van sparen. Een logische volgorde voor starters:
- Los dure schulden af. Heb je een roodstand, creditcardschuld of achteraf-betalen-schuld met een hoge rente, dan haal je geen belegging in die dat rendement overstijgt.
- Bouw een noodbuffer op. Minimaal € 1.000 tot € 2.000, daarna richting drie maanden vaste lasten. Zie Je eerste buffer opbouwen met je eerste salaris: zo begin je.
- Weet wat je kunt missen. Beleg alleen geld dat je de komende 5 tot 10 jaar niet nodig hebt. Aandelen kunnen in een slecht jaar tientallen procenten dalen.
- Kijk naar je studieschuld. De DUO-rente is relatief laag, dus aflossen is niet altijd de eerste prioriteit. De rekensom staat in DUO-schuld in 2026: Versneld aflossen of de 'slapende reus' laten rusten?.
Wat ga je kopen? Begin met spreiding
Voor beginners is de eenvoudigste start een indexfonds of ETF: één product waarmee je in honderden of duizenden bedrijven tegelijk belegt. Je spreidt je risico en hoeft geen aandelen te kiezen. Een wereldwijd gespreid fonds volgt bijvoorbeeld een index van bedrijven uit veel landen. Het verschil tussen een indexfonds en een ETF lees je in Indexfonds vs. ETF: Welke 'vulling' krijgt jouw Geldtuin?, en hoe ETF's werken in ETF’s voor Dummies: De makkelijkste manier om je geld te laten groeien. Een overzicht van veelgekozen wereldwijde ETF's vind je in Top 3 Wereldwijde ETF’s voor Beginners (met ISIN-codes).
Let bij het kiezen op de lopende kosten (de TER, vaak een paar tienden van een procent per jaar), op de spreiding en op wat het fonds volgt. Kosten tikken door: een lager percentage betekent op lange termijn meer rendement voor jou.
Een broker kiezen
Om te beleggen heb je een broker nodig, een digitale tussenpersoon waar je je ETF koopt. Vergelijk kosten (per transactie en per jaar), het aanbod, het gemak van een automatische maandelijkse inleg en of de partij onder toezicht staat. Een vergelijking van twee bekende opties vind je in DEGIRO vs. Trade Republic: Welke broker past bij jouw geldtuin?. Dit is geen persoonlijk advies: bekijk wat bij jouw situatie past.
Hoeveel en hoe vaak?
Een vast bedrag per maand (DCA, dollar cost averaging) is voor beginners praktisch: je koopt automatisch, op verschillende momenten, en hoeft niet te raden wanneer de beste tijd is. Hoeveel je inlegt, hangt af van wat je kunt missen. Een rekenvoorbeeld: met € 50 per maand heb je na 10 jaar € 6.000 ingelegd, met € 100 per maand € 12.000. Wat dat kan opleveren bij verschillende rendementen zie je in Wat levert € 100 per maand op na 10, 20 en 30 jaar?. Houd er rekening mee dat het werkelijke rendement kan afwijken van elke berekening, en dat je ook minder kunt terugkrijgen dan je hebt ingelegd.
Hoe zit het met belasting?
In Nederland betaal je geen belasting over je koerswinst zelf, maar over een fictief rendement in box 3. Voor 2026 geldt (Financer):
- Heffingsvrij vermogen: € 59.357 per persoon (peildatum 1 januari).
- Fictief rendement voor de voorlopige aanslag: 1,28% over spaargeld, 6,00% over beleggingen en crypto, en 2,70% over schulden.
- Box 3-tarief: 36% over het fictieve rendement.
Als je totale vermogen onder € 59.357 blijft, betaal je in 2026 dus geen box 3-belasting. De regels voor box 3 staan al jaren ter discussie en kunnen veranderen, dus controleer de actuele cijfers bij de Belastingdienst. Alles over box 3 lees je in Box 3 uitgelegd: hoe worden je spaargeld en beleggingen belast in 2026?.
Veelgemaakte beginnersfouten
- Beleggen zonder buffer. Als je geld nodig hebt tijdens een dip, moet je mogelijk met verlies verkopen.
- Je laten leiden door hypes. Wat sociale media of vrienden aanraden is geen plan. Lees 5 Gouden Regels voor de Beginnende Belegger.
- Te vaak kijken en verkopen bij een daling. Zet een vast bedrag in en kijk er niet elke dag naar.
- Alles in één aandeel of thema. Spreiding verkleint het risico. Meer daarover in Waarom één boom geen bos maakt: Het belang van diversificatie in De Geldtuin.
Veelgestelde vragen
Hoeveel geld heb ik nodig om te beginnen met beleggen?
Veel brokers en fondsen laten je al beginnen met tientallen euro's per maand. Belangrijker dan het bedrag is dat je eerst je buffer hebt en dat je alleen geld belegt dat je kunt missen.
Wat is het verschil tussen sparen en beleggen?
Sparen is veilig en voorspelbaar, met een vaste rente. Beleggen kan op lange termijn meer opleveren, maar je kunt ook verlies lijden. Lees meer in ons artikel over beleggen versus sparen.
Wat is een ETF?
Een ETF is een fonds dat een index volgt en op de beurs wordt verhandeld. Je koopt er met één transactie een mandje van vaak honderden of duizenden bedrijven mee.
Moet ik belasting betalen over mijn beleggingen?
Over koerswinst niet, maar wel over een fictief rendement in box 3 als je totale vermogen boven het heffingsvrije vermogen komt (€ 59.357 in 2026).
Kan ik mijn geld kwijtraken door te beleggen?
Ja. Koersen kunnen flink dalen en je kunt minder terugkrijgen dan je inlegt. Spreiding en een lange beleggingshorizon verkleinen het risico, maar halen het niet weg.
Dit artikel is algemene informatie en geen persoonlijk financieel, fiscaal of juridisch advies. Bedragen en regels gelden voor 2026, tenzij anders vermeld, en kunnen veranderen. Beleggen brengt risico met zich mee: je kunt je inleg verliezen.
Direct aan de slag
Check eerst of je noodbuffer er staat. Is dat zo, kies dan één breed gespreid wereldwijd indexfonds of ETF, open een rekening bij een broker en stel een vaste maandelijkse inleg in van een bedrag dat je echt kunt missen. Wil je nog meer achtergrond, lees dan Hoe begin je met beleggen? Een gids voor de startende 'tuinier'.
Bronnen
Meer over dit thema: bekijk Alles over geldzaken bij je eerste baan voor alle artikelen op een rij.