hypotheek (12)

Je hypotheek is voor de meeste mensen de grootste lening van hun leven, dus kleine verschillen in rente of voorwaarden tellen flink op. Onder deze tag lees je wanneer oversluiten interessant is, hoe je met een lagere LTV of extra aflossen je maandlasten verlaagt, wat NHG je oplevert en wat je kunt doen met de overwaarde op je huis. Laat je bij grote beslissingen altijd adviseren door een erkend hypotheekadviseur.

Begin hier:

Alles over dit thema: Alles over hypotheek en wonen

Huisje gevouwen van dollarbiljetten, als beeld voor de hypotheek
Photo by Kostiantyn Li on Unsplash
Deef

Erfenis beleggen of aflossen? Zo kies je verstandig

Kort antwoord: meestal kies je in deze volgorde: eerst een buffer en het aflossen van dure schulden, daarna een verdeling tussen extra aflossen, sparen en beleggen. Aflossen levert een zekere besparing op ter hoogte van je hypotheekrente, beleggen levert op lange termijn een verwacht maar nooit gegarandeerd hoger rendement. Een mix is vaak de verstandigste keuze.

Naar het artikel
Illustratie van een man die het journaal kijkt
Deef

De ECB verhoogt de rente: wat betekent dat voor je spaargeld en je hypotheek?

Kort antwoord: de ECB verhoogde op 10 september 2026 de depositorente van 2,25% naar 2,50% (ingegaan op 16 september). Voor je spaargeld betekent dat vooral dat er ruimte is voor hogere rentes, maar banken geven die stijging niet automatisch door. Voor je hypotheek merk je het direct als je variabel of kort rentevast zit. Een hypotheek met 10 jaar rentevast volgt vooral de kapitaalmarkt en reageert minder op de ECB zelf.

Naar het artikel
Huis in een groene bubbel met de tekst 'NHG: jouw financiële veiligheidsbubbel'
Deef

NHG: Een veiligheidshekje om je hypotheek (of overbodige luxe?)

Als je een huis koopt, vliegen de termen je om de oren. Een van de belangrijkste drieletterwoorden is NHG: de Nationale Hypotheek Garantie. Zie het als een financieel vangnet dat door de overheid is gespannen. Mocht je door een scheiding, werkloosheid of arbeidsongeschiktheid je hypotheek niet meer kunnen betalen en je huis met verlies moeten verkopen, dan kan NHG die restschuld onder bepaalde voorwaarden kwijtschelden. Dat slaapt een stuk rustiger.

Naar het artikel
Moestuin met een bordje 'DUO-schuld: snel aflossen of minimaal betalen?' en een spaarvarken
Deef

DUO-schuld in 2026: Versneld aflossen of de 'slapende reus' laten rusten?

Veel millennials en Gen Z-ers dragen hem met zich mee: de studieschuld bij DUO. Jarenlang was het advies simpel: "Niet aflossen, want de rente is 0% en inflatie eet je schuld wel op." Maar in 2026 ziet de wereld er anders uit. Met een rente van 2,33% voor SF35 (2,29% voor SF15) begint die schuld serieus geld te kosten.

Is het tijd om die schuld agressief aan te vallen, of kun je je geld beter elders in de tuin planten?

Naar het artikel
Vrouw snoeit een heg met bordjes over schuld en extra aflossen op de hypotheek
Deef

Extra aflossen: Je hypotheek snoeien voor meer financiële ruimte

De laatste jaren is extra aflossen razend populair geworden. En dat is logisch: hoewel de spaarrente weer wat voorstelt, is de rente die je over je hypotheek betaalt vaak nog steeds hoger. Door extra af te lossen, verlaag je direct je schuld. Hierdoor betaal je over de resterende looptijd minder rente aan de bank en houd je maandelijks meer geld over voor andere zaken. Het is de ultieme manier om 'gegarandeerd' rendement te maken op je spaargeld, zonder de risico's van de beurs.

Naar het artikel
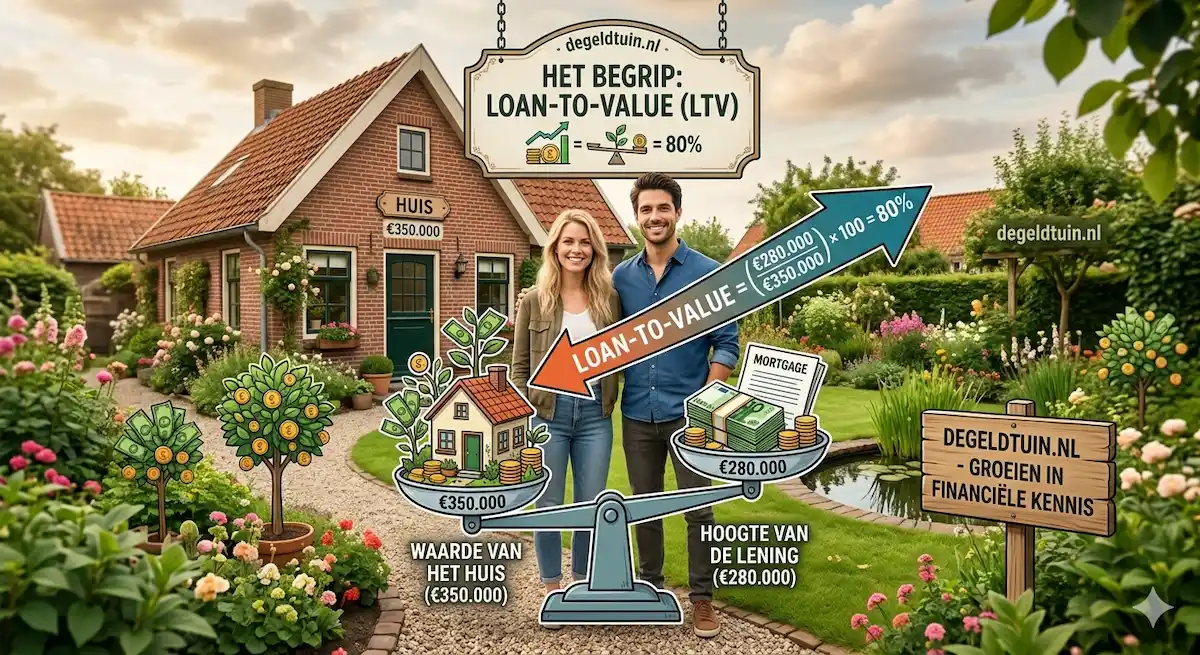
Huis met een weegschaal die woningwaarde en lening vergelijkt, als uitleg van loan-to-value (LTV)
Deef

Wat is LTV en hoe kan het je maandlasten verlagen?

Bij een hypotheek kom je vaak de term Loan-to-Value (LTV) tegen. Dit is simpel gezegd de verhouding tussen je hypotheekschuld en de waarde van je woning.

De berekening is eenvoudig: LTV = hypotheekschuld / woningwaarde × 100%

Heb je bijvoorbeeld een hypotheek van €320.000 op een woning die €400.000 waard is, dan is je LTV 80%. In Nederland mag je maximaal 100% van de woningwaarde lenen voor een hypotheek.

Naar het artikel
Man en vrouw aan weerszijden van een gesplitst huis met financiële papieren, bij de vraag 'Scheiden?'
Deef

Scheiden: financiële zaken waar je rekening mee moet houden

Een scheiding is emotioneel vaak al ingewikkeld genoeg, maar financieel verandert er meestal ook veel. Waar er eerst één huishouden was met gezamenlijke inkomsten en kosten, ontstaan er ineens twee aparte financiële situaties. Dat kan betekenen dat het besteedbaar inkomen daalt, maar ook dat bepaalde regelingen of toeslagen veranderen. Door vooraf goed inzicht te krijgen in de financiële gevolgen kun je verrassingen voorkomen.

Naar het artikel
Stel aan een tuintafel met een huismodel, geld en een rekenmachine, als beeld voor overwaarde
Deef

Wat kun je doen met overwaarde op je huis?

De huizenprijzen zijn de afgelopen jaren sterk gestegen. Veel huiseigenaren hebben daardoor ongemerkt een aanzienlijk vermogen opgebouwd in hun woning. Dat vermogen wordt overwaarde genoemd: het verschil tussen de actuele marktwaarde van je huis en de resterende hypotheekschuld.

Naar het artikel
Tuin met plantjes, munten en een bordje 'Hypotheekrente' bij zonsondergang
Deef

Hypotheekrente in 2026: Zo laat je jouw financiële tuin weer bloeien

In de wereld van persoonlijke financiën is je hypotheek vaak de grootste 'vaste plant'. Als je er niet naar omkijkt, groeit hij gestaag door, maar met de juiste verzorging en snoeiwerk kun je op de lange termijn tienduizenden euro’s besparen. Of je nu een eerste huis op het oog hebt of al jaren een hypotheek hebt lopen: de renteontwikkelingen in 2026 bieden volop kansen.

Naar het artikel