Meer uit je spaargeld halen: 5 keuzes die verschil maken (2026)
Kort antwoord: je haalt meer uit je spaargeld met vijf keuzes: geef elk spaardoel een bedrag en een datum, een eigen spaarrekening per doel, kies een bank met een hogere rente dan je huisbank, zet geld dat je niet nodig hebt een tijd vast op een deposito en laat je sparen automatisch lopen op de dag dat je salaris binnenkomt. Het verschil tussen banken is groot: op 20 oktober 2026 gaven ING, ABN AMRO en Rabobank 1,15% tot 1,50% op een gewone spaarrekening, terwijl de hoogste vaste rente zonder actie 2,40% was.
In het kort
- Spaar niet "voor later" maar voor een doel met een bedrag en een datum, op een eigen spaarrekening of spaarpotje per doel.
- Vergelijk je rente: grote Nederlandse banken zitten rond 1,15% tot 1,50%, andere banken (ook in het buitenland) bieden tot ruim 2% of 3%, en het depositogarantiestelsel beschermt je tegoed tot € 100.000 per persoon per bank.
- Houd je buffer direct opneembaar. Geld dat je er bovenop hebt en een tijd niet nodig hebt, kun je op een deposito vastzetten tegen een hogere, vaste rente.
- Automatiseer: een vaste overboeking op de dag dat je salaris binnenkomt werkt beter dan sparen wat er aan het eind van de maand overblijft.
Cijfers voor het laatst gecontroleerd op 30 oktober 2026. Dit is informatie, geen persoonlijk financieel advies.
Rond Wereldspaardag (31 oktober) gaf spaarexpert Nicole van Roekel van spaar- en beleggingsplatform Raisin op Metro Nieuws vijf tips om meer uit je spaargeld te halen (Metro Nieuws). Hieronder lees je die vijf keuzes in onze eigen woorden, aangevuld met actuele cijfers en met de artikelen waarin je ze verder uitwerkt. Let op: Raisin is een aanbieder van spaarproducten en De Geldtuin heeft een affiliate-samenwerking met Raisin (zie de disclaimer en affiliateverklaring). De tips zelf zijn algemeen en gelden ook als je niet bij Raisin spaart.
1. Geef je spaargeld een doel, een bedrag en een datum
"Sparen voor later" is vaag, en vage doelen houd je slecht vol. Bepaal waarvoor je spaart (een reis, een auto, een buffer), hoeveel je nodig hebt en wanneer je het wilt hebben. Daarmee reken je meteen uit hoeveel je per maand opzij moet zetten: een doel van € 3.000 over 12 maanden is € 250 per maand. Voor je buffer is het doel eenvoudiger: ongeveer drie maanden vaste lasten, of zes bij een wisselend inkomen. Hoe je dat bepaalt, lees je in Hoe bepaal je de juiste buffer voor jouw situatie?.
2. Eén spaarpot per doel
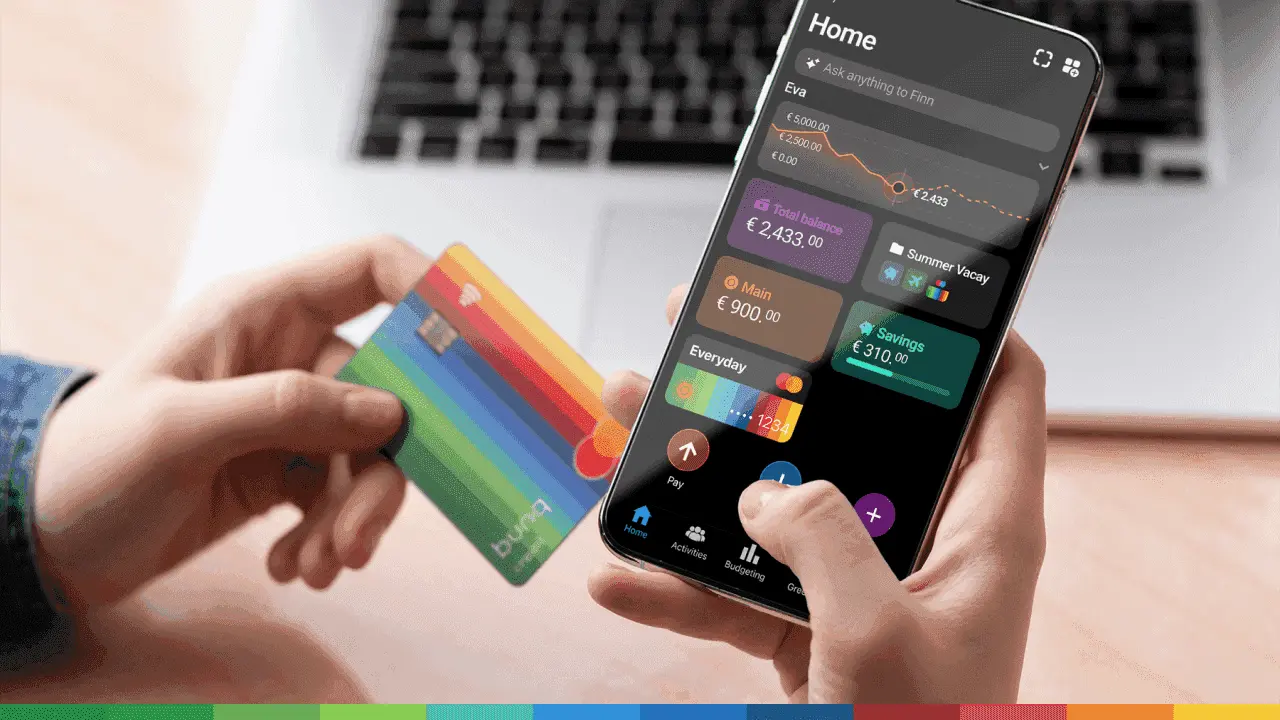
Geef elk doel een eigen spaarrekening of spaarpotje. Veel banken en neobanken bieden dat tegenwoordig aan (zie Neobanken: wat ze zijn, hoe ze werken en populaire opties in Nederland). Het geeft overzicht en maakt je doel tastbaar: je ziet precies hoe ver je bent met de reis en hoeveel er in je buffer zit. Het helpt ook tegen het "ik pak even wat uit de pot"-gevoel.
Een tip uit het Metro-artikel: open de spaarrekening bij een andere bank dan je betaalrekening en zet de app niet op je telefoon. Zo kost terugboeken wat moeite, en dat werkt remmend. Dat past goed bij een spaardoel als een reis of een grote aankoop. Je noodbuffer moet je daarentegen wel snel kunnen bereiken, dus houd die op een rekening die je in een dag of twee kunt opnemen.
3. Kijk verder dan je huisbank
Bij de grote Nederlandse banken is de variabele spaarrente laag. Op 20 oktober 2026 gaf ING 1,15%, ABN AMRO 1,25% en Rabobank 1,50%. De hoogste vaste rente zonder actie was 2,40%, en tijdelijke acties liepen op tot 3,11% (Keuze.nl). Raisin zelf noemt 1 tot 1,5% bij de huisbank tegenover 2 tot 3% bij veel andere Europese of kleinere Nederlandse banken. Op € 10.000 is het verschil tussen 1,25% en 2,40% ongeveer € 115 per jaar, vóór eventuele box 3-heffing.
Is dat veilig? Het depositogarantiestelsel beschermt je tegoed tot € 100.000 per persoon per bank, ook bij banken in andere eurolanden. Let wel op het verschil tussen een Nederlandse en een buitenlandse bank: de uitbetaling loopt via het garantiestelsel van het land van de bank, en een actietarief zakt vaak na een paar maanden. Een overzicht van wat er is vind je in Spaarrente 2026: Laat jij geld liggen bij de grootbanken?, Waar krijgt je buffer de meeste liefde? Bunq vs. Trade Republic vs. Raisin vs. Revolut en Sparen over de Grens: Hogere Rente via Raisin.
4. Zet geld dat je niet nodig hebt vast op een deposito
Houd je buffer altijd vrij opneembaar. Is er geld boven die buffer dat je de komende tijd niet nodig hebt, dan kun je het op een deposito zetten: je legt het voor een vaste periode vast (soms al vanaf een maand) tegen een rente die hoger is dan de variabele rente en die niet meebeweegt zolang het deposito loopt. Begin oktober 2026 gaven de beste aanbieders ongeveer 3,40% voor een jaar vast, tegenover ongeveer 2,00% bij de grote banken. Tussentijds opnemen kan meestal niet of alleen met rentekosten, dus zet er alleen geld in waarvan je zeker weet dat je het kunt missen. Hoe het werkt, lees je in Spaardeposito: Je geld slim vastzetten voor meer rendement.
5. Zet je sparen op automatisch, op salarisdag
Wie wacht tot het einde van de maand, ziet vaak dat er niets over is. Stel daarom een automatische overboeking in op de dag dat je salaris binnenkomt, en laat het geld staan. Dan sparen je doelen zich vanzelf en hoef je er niet elke maand over na te denken. Slimme manieren om dat te regelen, zoals afrondingssparen, vind je in Automatisch sparen: De 'set and forget' methode voor je Geldtuin.
Wat een hogere rente wel en niet doet
Een hogere rente is mooi, maar het is geen oplossing voor alles. De inflatie was in september 2026 3,4% (CBS), meer dan zelfs de beste spaarrente. Spaargeld verliest dus aan koopkracht, ook als je een goede rente pakt. Voor een buffer en voor doelen op korte termijn is dat prima: je spaart voor zekerheid, niet voor rendement. Ligt je doel ver weg, dan kan een deel beleggen passen. Wat je eerst doet, buffer of beleggen, staat in Noodfonds of beleggen: wat doe je eerst? Een beslisboom. Over het spaargeld boven € 59.357 per persoon rekent de Belastingdienst in box 3 bovendien met een fictief rendement (zie Box 3 uitgelegd: hoe worden je spaargeld en beleggingen belast in 2026?).
Veelgestelde vragen
Is sparen bij een buitenlandse bank net zo veilig?
Binnen de eurozone geldt een depositogarantie van € 100.000 per persoon per bank. Dat beschermt je tegoed als de bank omvalt. Het is geen garantie op je rente, en uitbetaling loopt via het garantiestelsel van het land van de bank.
Hoeveel levert overstappen naar een hogere spaarrente op?
Op € 10.000 is het verschil tussen 1,25% en 2,40% ongeveer € 115 per jaar bruto. Op € 25.000 is dat ongeveer € 290. Kijk wel of de hoge rente een tijdelijke actie is en wat de rente daarna wordt.
Moet ik mijn hele buffer op een deposito zetten?
Nee. Je buffer moet direct beschikbaar zijn, en bij een deposito zit je geld vast. Zet alleen geld op een deposito dat je boven je buffer hebt en de looptijd niet nodig hebt.
Waarom een spaarrekening bij een andere bank dan mijn betaalrekening?
Het is een bewuste drempel: terugboeken kost net iets meer moeite, waardoor je minder snel spaargeld uitgeeft. Het werkt het best voor doelen als een reis of aankoop. Voor je noodbuffer is snelle beschikbaarheid belangrijker.
Hoeveel moet ik per maand sparen voor een doel?
Deel het bedrag dat je nodig hebt door het aantal maanden tot je doel. Voor € 3.000 in 12 maanden is dat € 250 per maand, iets minder als je rente ontvangt.
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Rentes en voorwaarden veranderen regelmatig. Controleer ze bij de bank zelf voordat je kiest.
Direct aan de slag
- Schrijf voor elk spaardoel op wat je nodig hebt en wanneer, en reken uit hoeveel dat per maand is.
- Vergelijk je huidige spaarrente met de beste aanbieders en kijk of overstappen loont.
- Stel een automatische overboeking in op de dag dat je salaris binnenkomt.
Bronnen
- Metro Nieuws: vijf tips om meer rente uit je spaargeld te halen (Nicole van Roekel, Raisin, oktober 2026)
- Keuze.nl: spaarrente vergelijken (20 oktober 2026)
- CBS: inflatie september 2026
Meer over dit thema: Alles over je financiële buffer en Spaardeposito: Je geld slim vastzetten voor meer rendement